Plasma One 卡实测评测 2026:三方案、回馈与风险
重点整理
- Plasma One 卡是一个稳定币账户加 Visa 卡的产品,分 Lite(免费)、Core(199 美元/年或锁 20,000 XPL)、Platinum(仅能锁 100,000 XPL)三档,把存稳定币、刷 Visa 卡、赚 Earn 收益放进同一个 App。
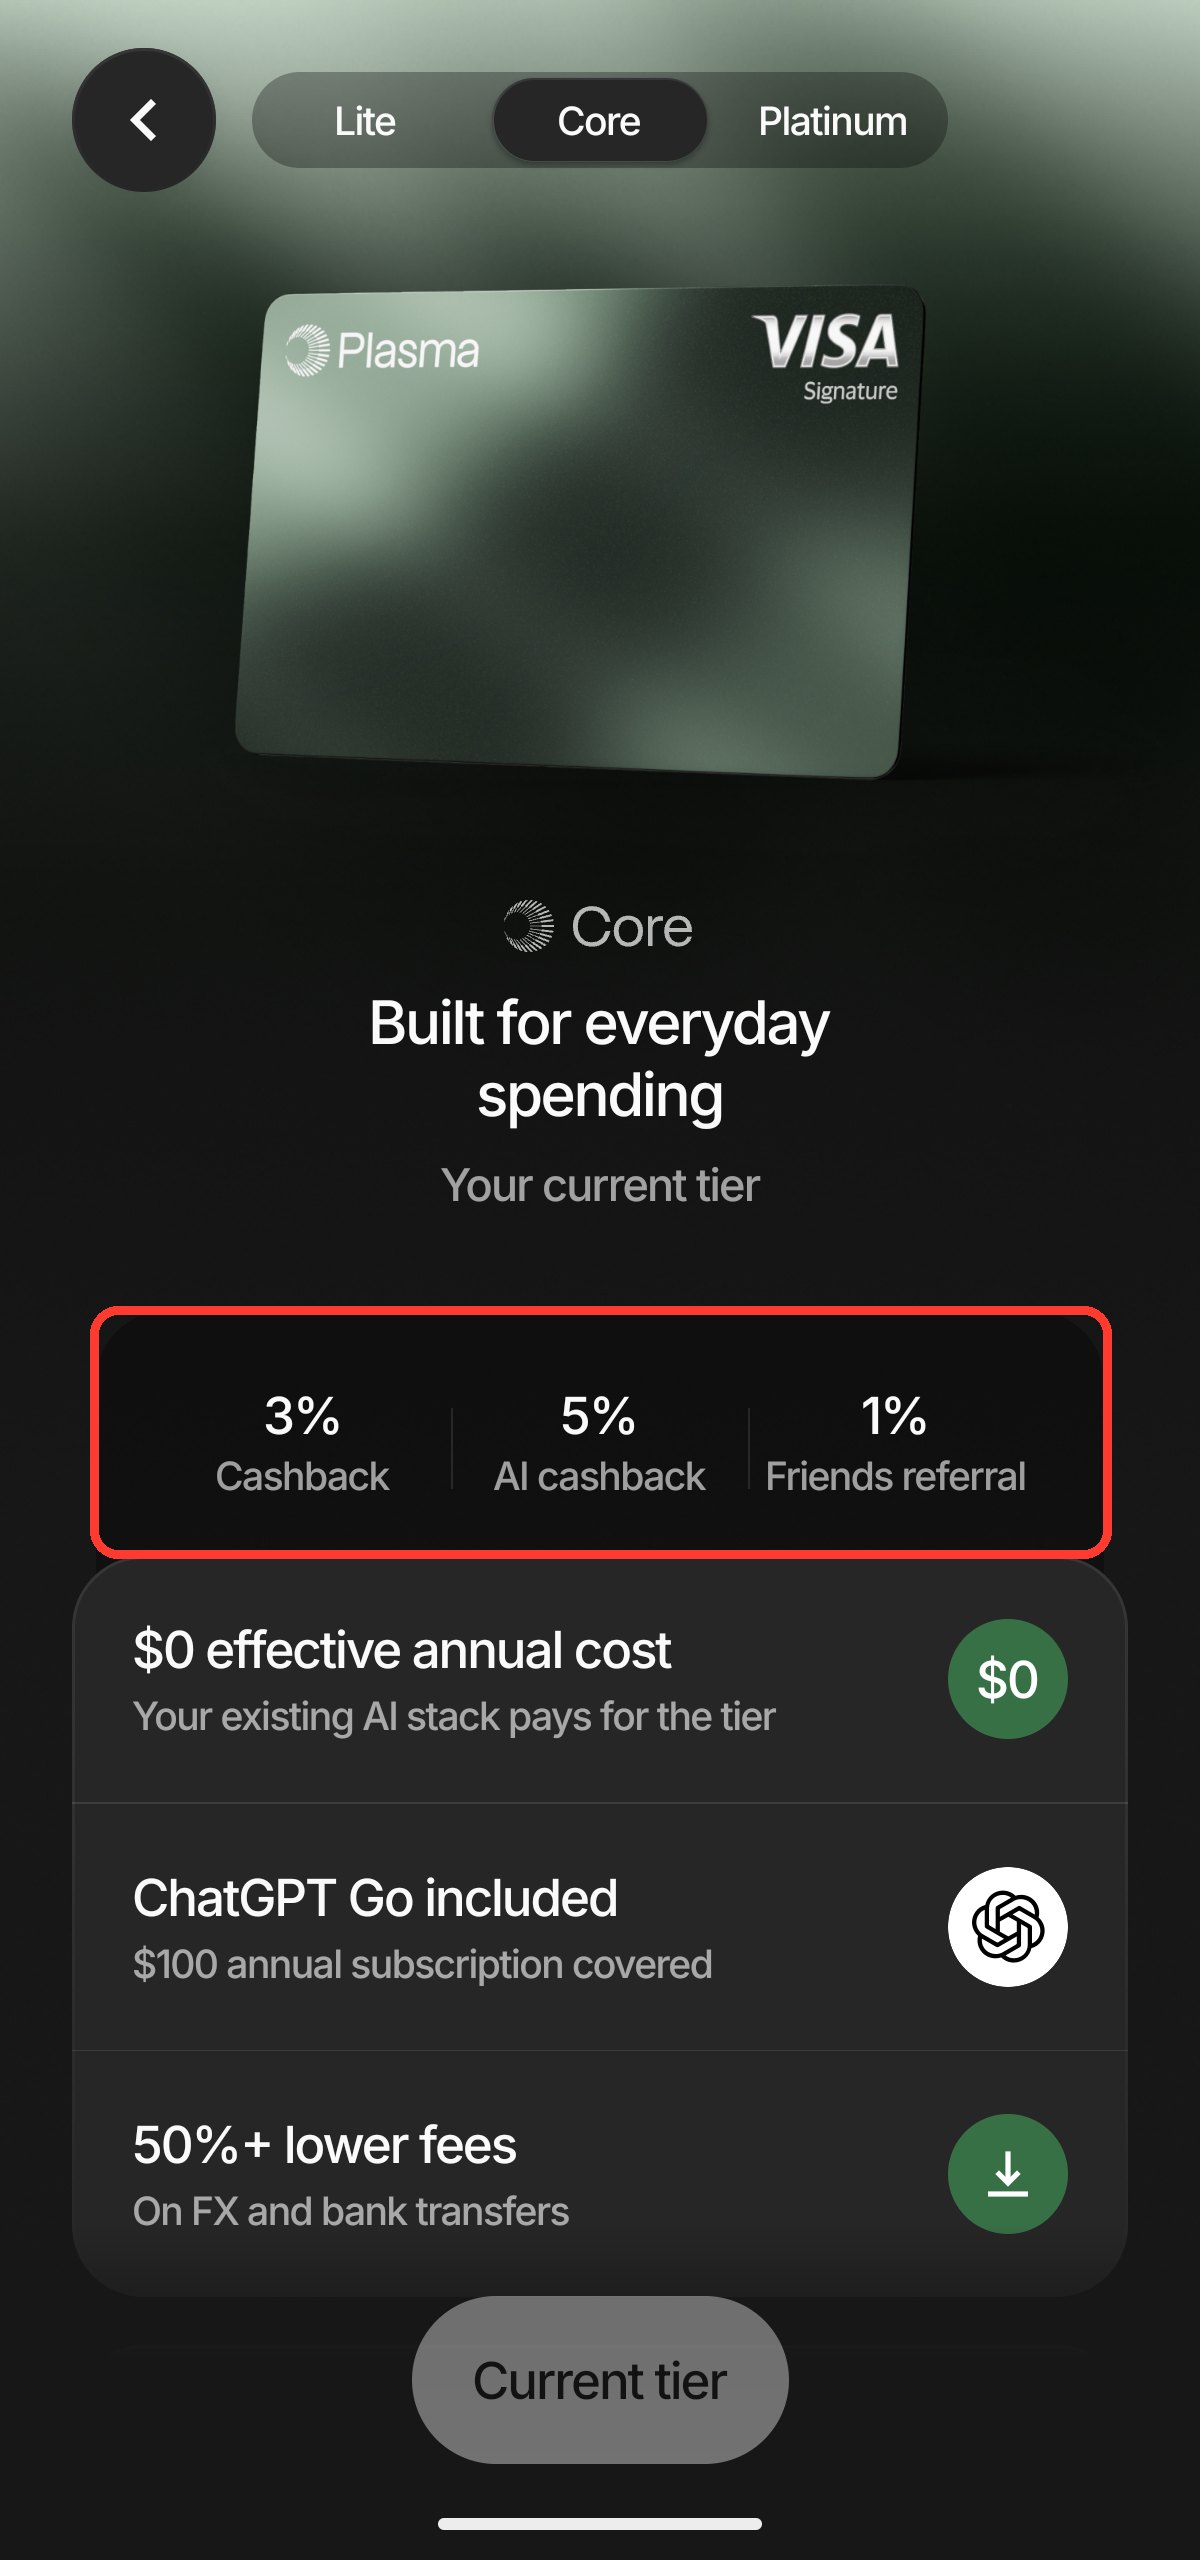
- 基础返现按月消费分段递减:Lite 只有每月前 US$500 是 2%,超过后降到 0.1%;Core 首 1,000 美元是 3%,之后递减到 0.25%;Platinum 首 3,000 美元是 4%,之后递减到 1%。
- 早期活动免费领取的 Core 有期限,从领取当天起算 12 个月,到期日因账户而异,以 App 的 Tiers 页为准;期满后需付 US$199/年或锁 20,000 XPL 才能留在 Core,否则降回 Lite。
- 发卡机构是 Rain(Visa Principal Member),官方持卡人禁止清单(2026-08-18 更新)明文把 China (Mainland) 列为禁止居住地第 2 项,中国大陆居民目前不适用这张卡。
- 支持 USDT、USDC、USDG,以及美元、欧元、英镑入金。
- Earn 功能可让稳定币余额生息,利率浮动,不是银行存款、不受存款保险保障。
- 虚拟卡支持 Apple Pay、Google Pay,站长本人在台湾实测捷运感应刷卡与 ATM 提款均成功扣款。
- 刷卡返现以 XPL 代币或 Spending Credit 发放,不是现金,币价会波动。
最后更新:2026 年 11 月 7 日
先说清楚适用范围:如果你目前实际居住地是中国大陆,官方禁止清单已经把你排除在外,往下看产品知识即可,不需要点下方链接;如果你实际居住地不在中国大陆、依当地规则本来就能合规申请这张卡,才需要用到下方的官方下载入口。
Plasma One 是什么?稳定币账户加一张 Visa 卡
Plasma One 把「存稳定币、刷卡消费、赚 Earn 收益」三件事收进同一个 App。卡片是 Visa 组织的卡,由 Rain(Visa Principal Member)依 Visa 授权发行;法币与全球账户服务由 Bridge 负责。
Plasma 不托管用户资产,官方也写明稳定币余额不是银行存款。我会把它当成「拿来刷卡的稳定币钱包」,放每个月要花的钱,而不是拿来存大笔积蓄的地方。
台湾实测:捷运扣款、ATM 提款与实际成本
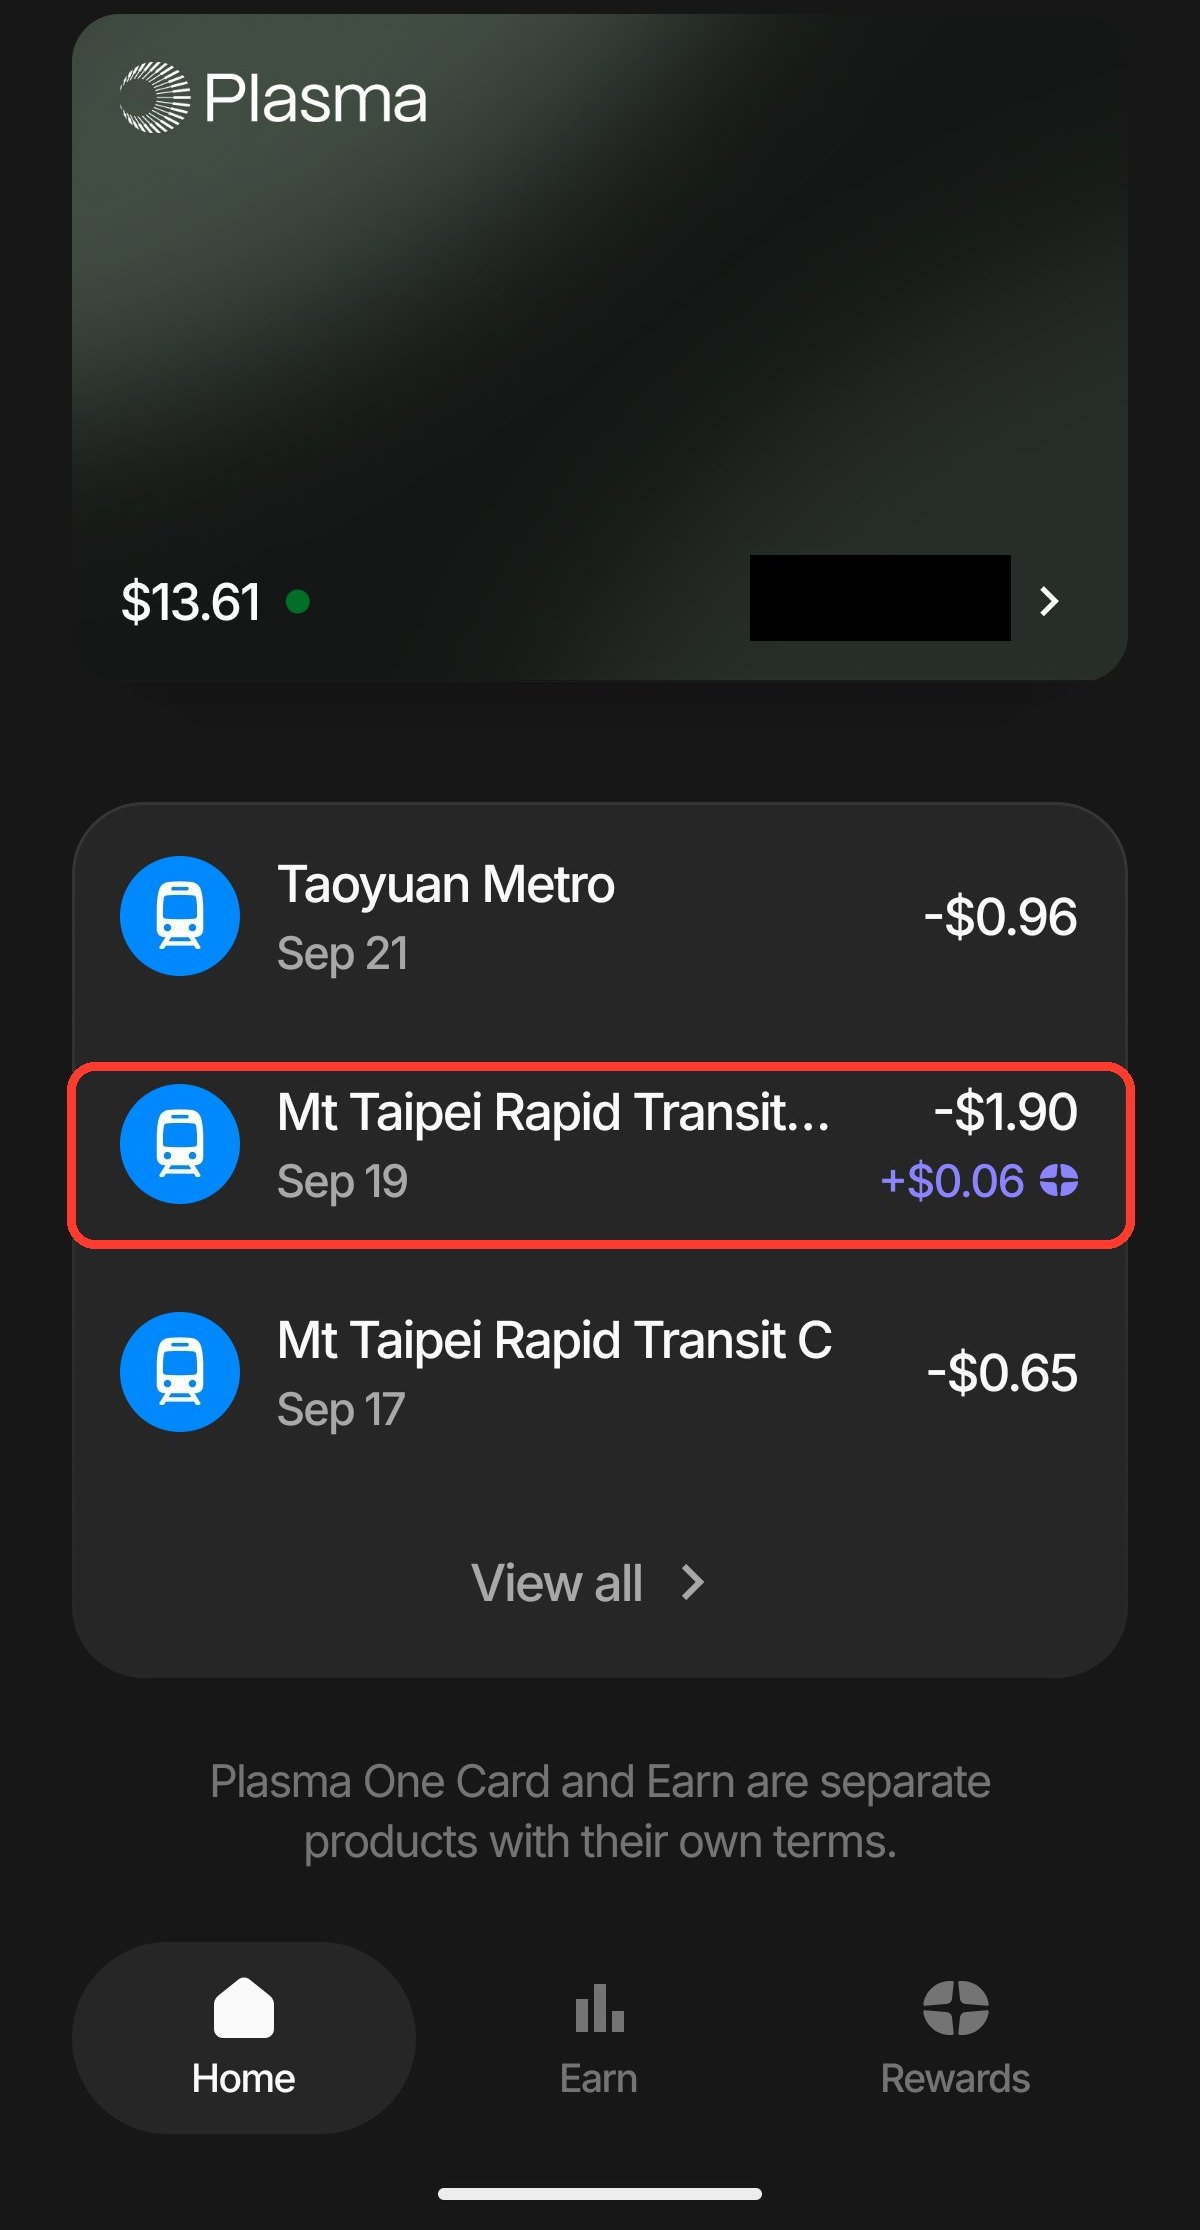
这张卡在所有市场用的都是同一套英文界面,下面这组实测是站长本人在台湾完成的,保留原始地点、日期与实测时的原始计价金额,不代表中国大陆的刷卡结果。我用 Core 虚拟卡搭配移动支付,在台北捷运与桃园捷运都完成感应付款,以下是 9 月 19 日这笔消费的扣款与返现:
- 价格:NT$60。
- 实际扣款:US$1.90。
- Visa 当日汇率:官方计算器查询 9 月 19 日、银行费率设 0%,US$1=NT$31.761;NT$60 换算为 US$1.8891。
- 实测换汇成本:比 Visa 基准多扣约 US$0.0109(0.58%)。
- 净返现:US$0.06 返现扣掉汇差后,约剩 US$0.0491(2.60%,未摊年费与入金成本)。
这类加密卡在能申请的地方大多都能办,真正该比较的是返现资产、到账时间跟领取门槛,不是能不能办。
X 用户 @COMMA_LLL(2026-09-10)
实体卡 ATM 提款实测
9 月 29 日上午 9:32,我用 Plasma One Core 实体卡提领 NT$15,000,这笔的换汇成本约 1.50%。
- 提款金额:NT$15,000。
- App 扣款:US$479.20(Pending 待入账,最终金额可能调整),显示汇率为 US$1=NT$31.30217。
- 当天 Visa 汇率:Visa 官方计算器在银行费用填 0% 时,US$1=NT$31.771,换算约 US$472.13。
- 实测总成本:比 Visa 基准多 US$7.07,约 NT$224.66,差约 1.50%。
- 手续费对照:官方说明列 Core 加价 0.5%,另有通常约 1% 的 Visa 网络费;计算器填 1.5% 得到 US$479.21,与这笔扣款只差 US$0.01。App 没有另外拆列手续费。
- 提款返现:ATM 提款没有返现,官方条款把它列为不计返现的交易。
Lite、Core、Platinum 三档比较:费用与返现差在哪
| 项目 | Lite | Core | Platinum |
|---|---|---|---|
| 取得方式 | 免费 | US$199/年或锁 20,000 XPL(12 个月);早期活动免费领取者见表下说明 | 仅能锁 100,000 XPL(12 个月),无现金购买选项 |
| 基础返现(月消费分段) | 每月前 US$500=2%/其余 0.1% | 首 US$1,000=3%/次 US$1,000=2%/次 US$1,000=1%/其余 0.25% | 首 US$3,000=4%/次 US$7,000=3%/次 US$5,000=2%/其余 1% |
| AI 消费返现(取代基础返现,不叠加) | 无 | 每月合格 AI 消费首 US$250=5%/次 US$250=4%/其余 1%(前 US$500 最多返现 US$22.5) | 每月合格 AI 消费首 US$500=10%/次 US$500=5%/其余 1%(前 US$1,000 最多返现 US$75) |
| 推荐返现 | 0.25%(3 个月) | 1%(3 个月) | 1%(6 个月,无上限) |
| 费用等级(FX) | Standard fees | Reduced fees(官方称「较低费用」,未给公式) | No added fees,FX 费用由官方吸收 |
| Visa 卡别 | 官方未指名等级 | Visa Signature | Visa Infinite |
| 免费虚拟卡 | 1 张 | 最多 2 张 | 最多 3 张 |
| 附加福利 | 无 | ChatGPT Go(约 US$100/年价值) | Claude Pro+ChatGPT Plus(各 US$250/年价值)、机场贵宾室、Visa 尊荣秘书、旅游/租车保险、全球 eSIM、指定航空 10% 返现(上限 US$600/年) |
早期活动免费领的 Core 怎么算:Plasma 帮助中心写的是 Core 期限从领取当天起算,到期日以账户内显示为准,所以每个人的日子不同,我在 Plasma 官方页面没有找到全员统一的到期日。期满又没有付费或锁币的话,账户会立刻降成 Lite:返现降到 Lite 费率,ChatGPT Go 额度与 Visa Signature 福利停止,换汇加价从 0.5% 回到 1%。要续 Core,到 App 的 Tiers 页付 US$199/年(从 USD 余额扣)或锁 20,000 XPL 12 个月。要留意官方两篇说明对续约的写法不一致:升级说明写活动领取者不会自动续约,没动作就降 Lite;到期说明则写期满会再自动续 12 个月,可以选择不续。到期前以 App 的通知与 Tiers 页显示为准,不想被扣 US$199 就先确认设置。
Lite 页面可先核对免费方案与每月前 US$500 的 2% 基础返现,是最低成本的试用方式。
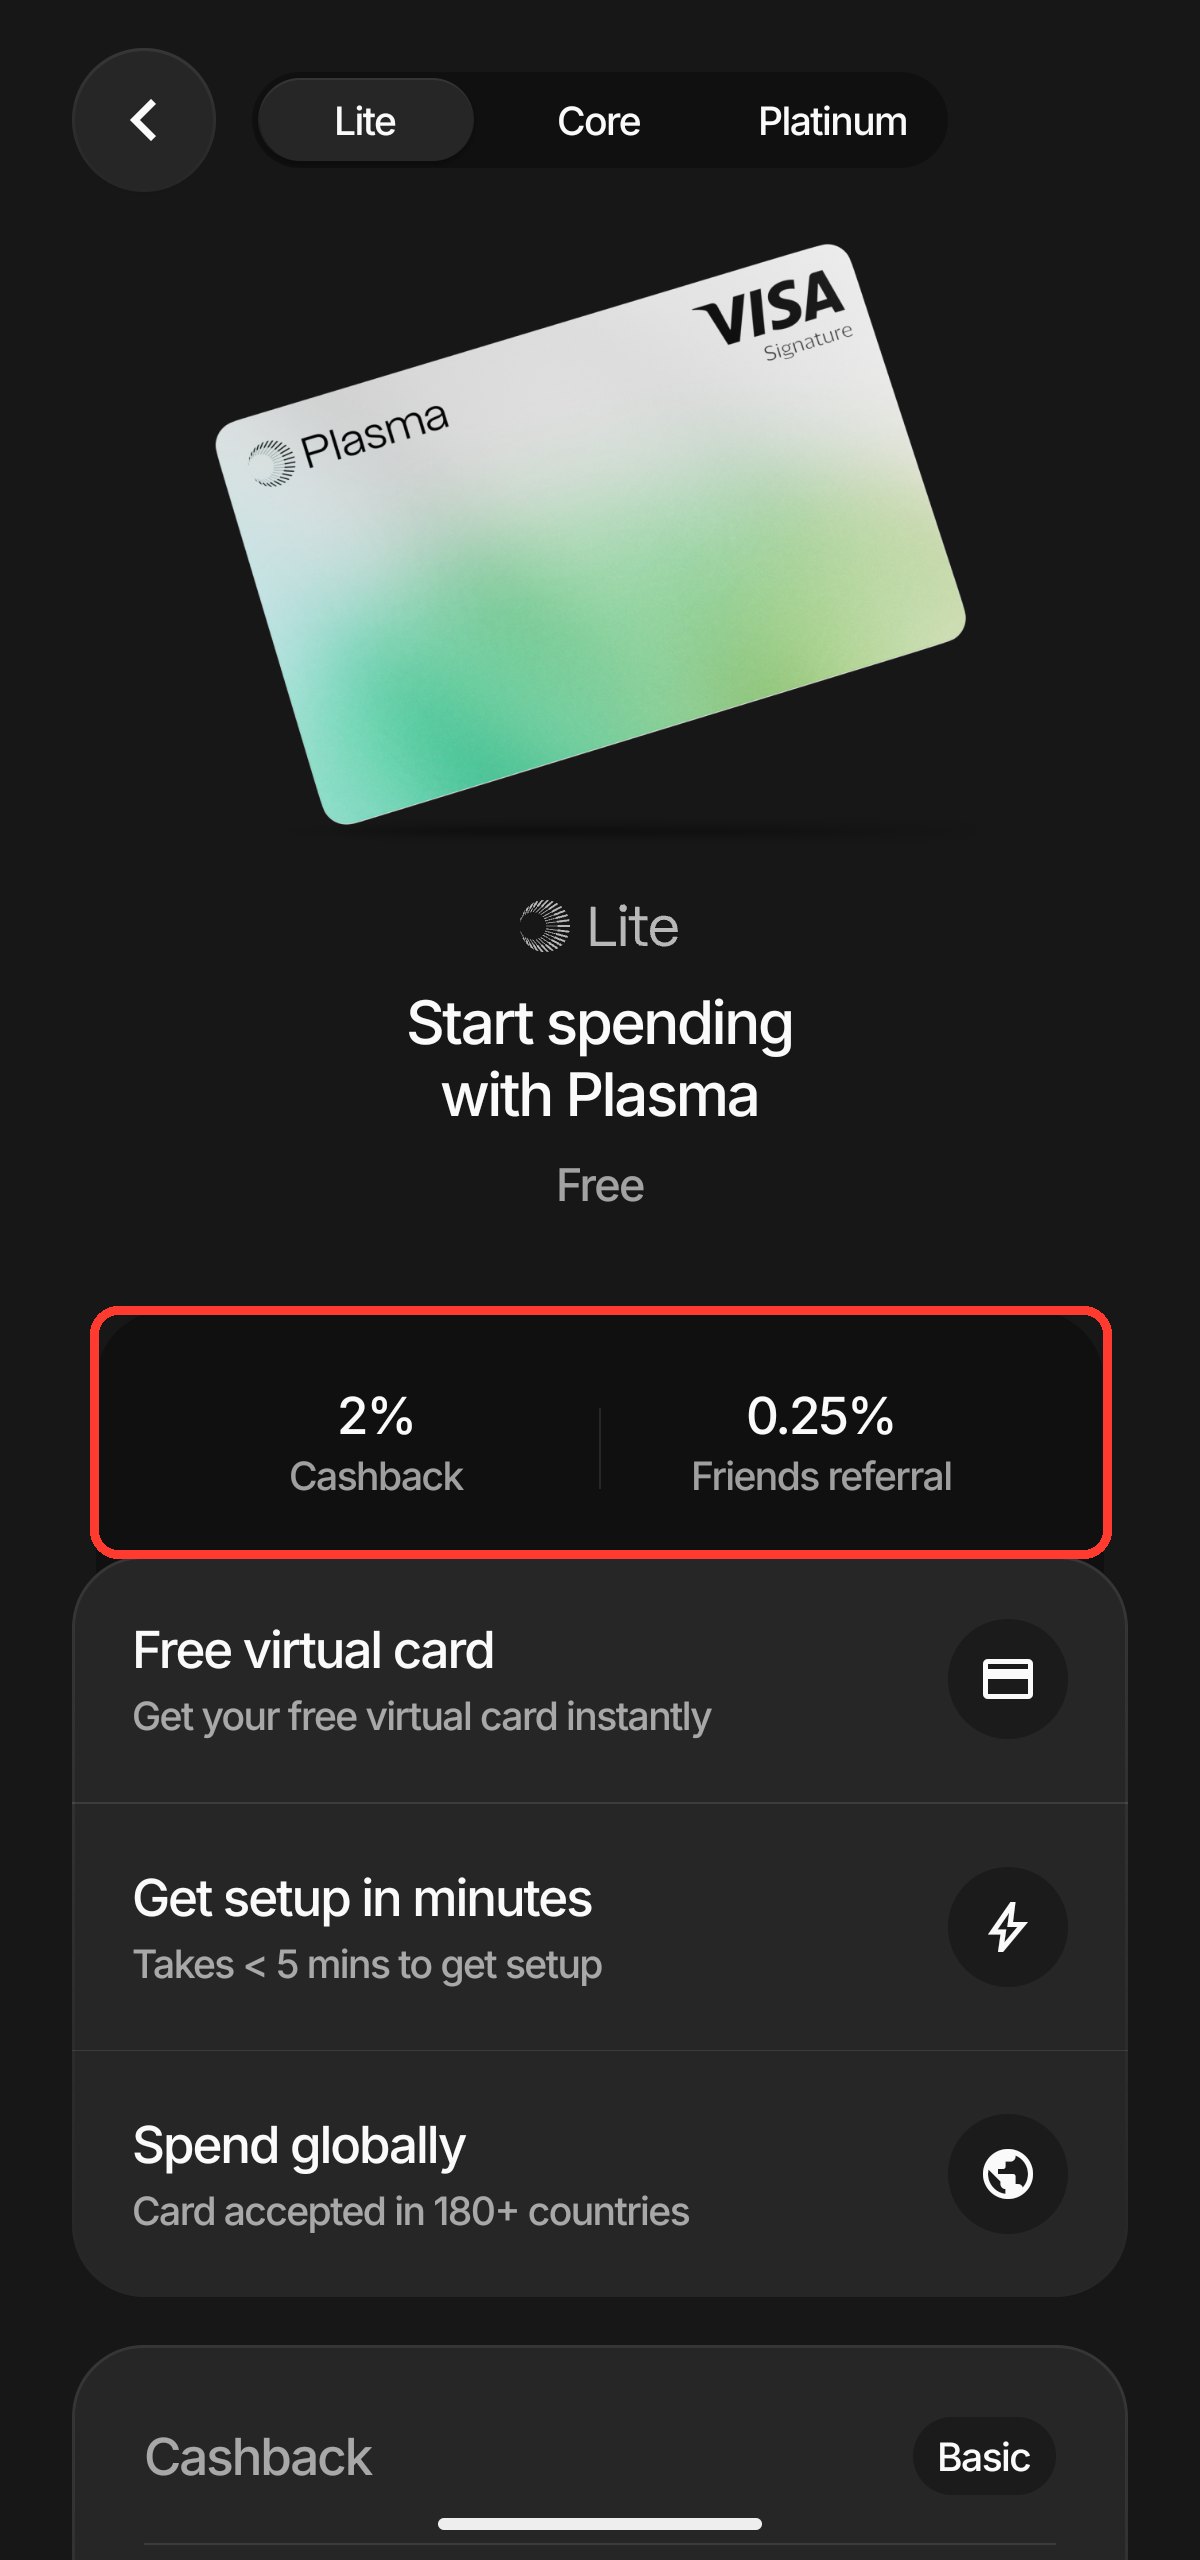
切到 Core 时,除了首页标示的 3%,也要一起看 AI 返现与 ChatGPT Go 是否用得到。3% 只适用每月第一段消费,完整级距在上表。
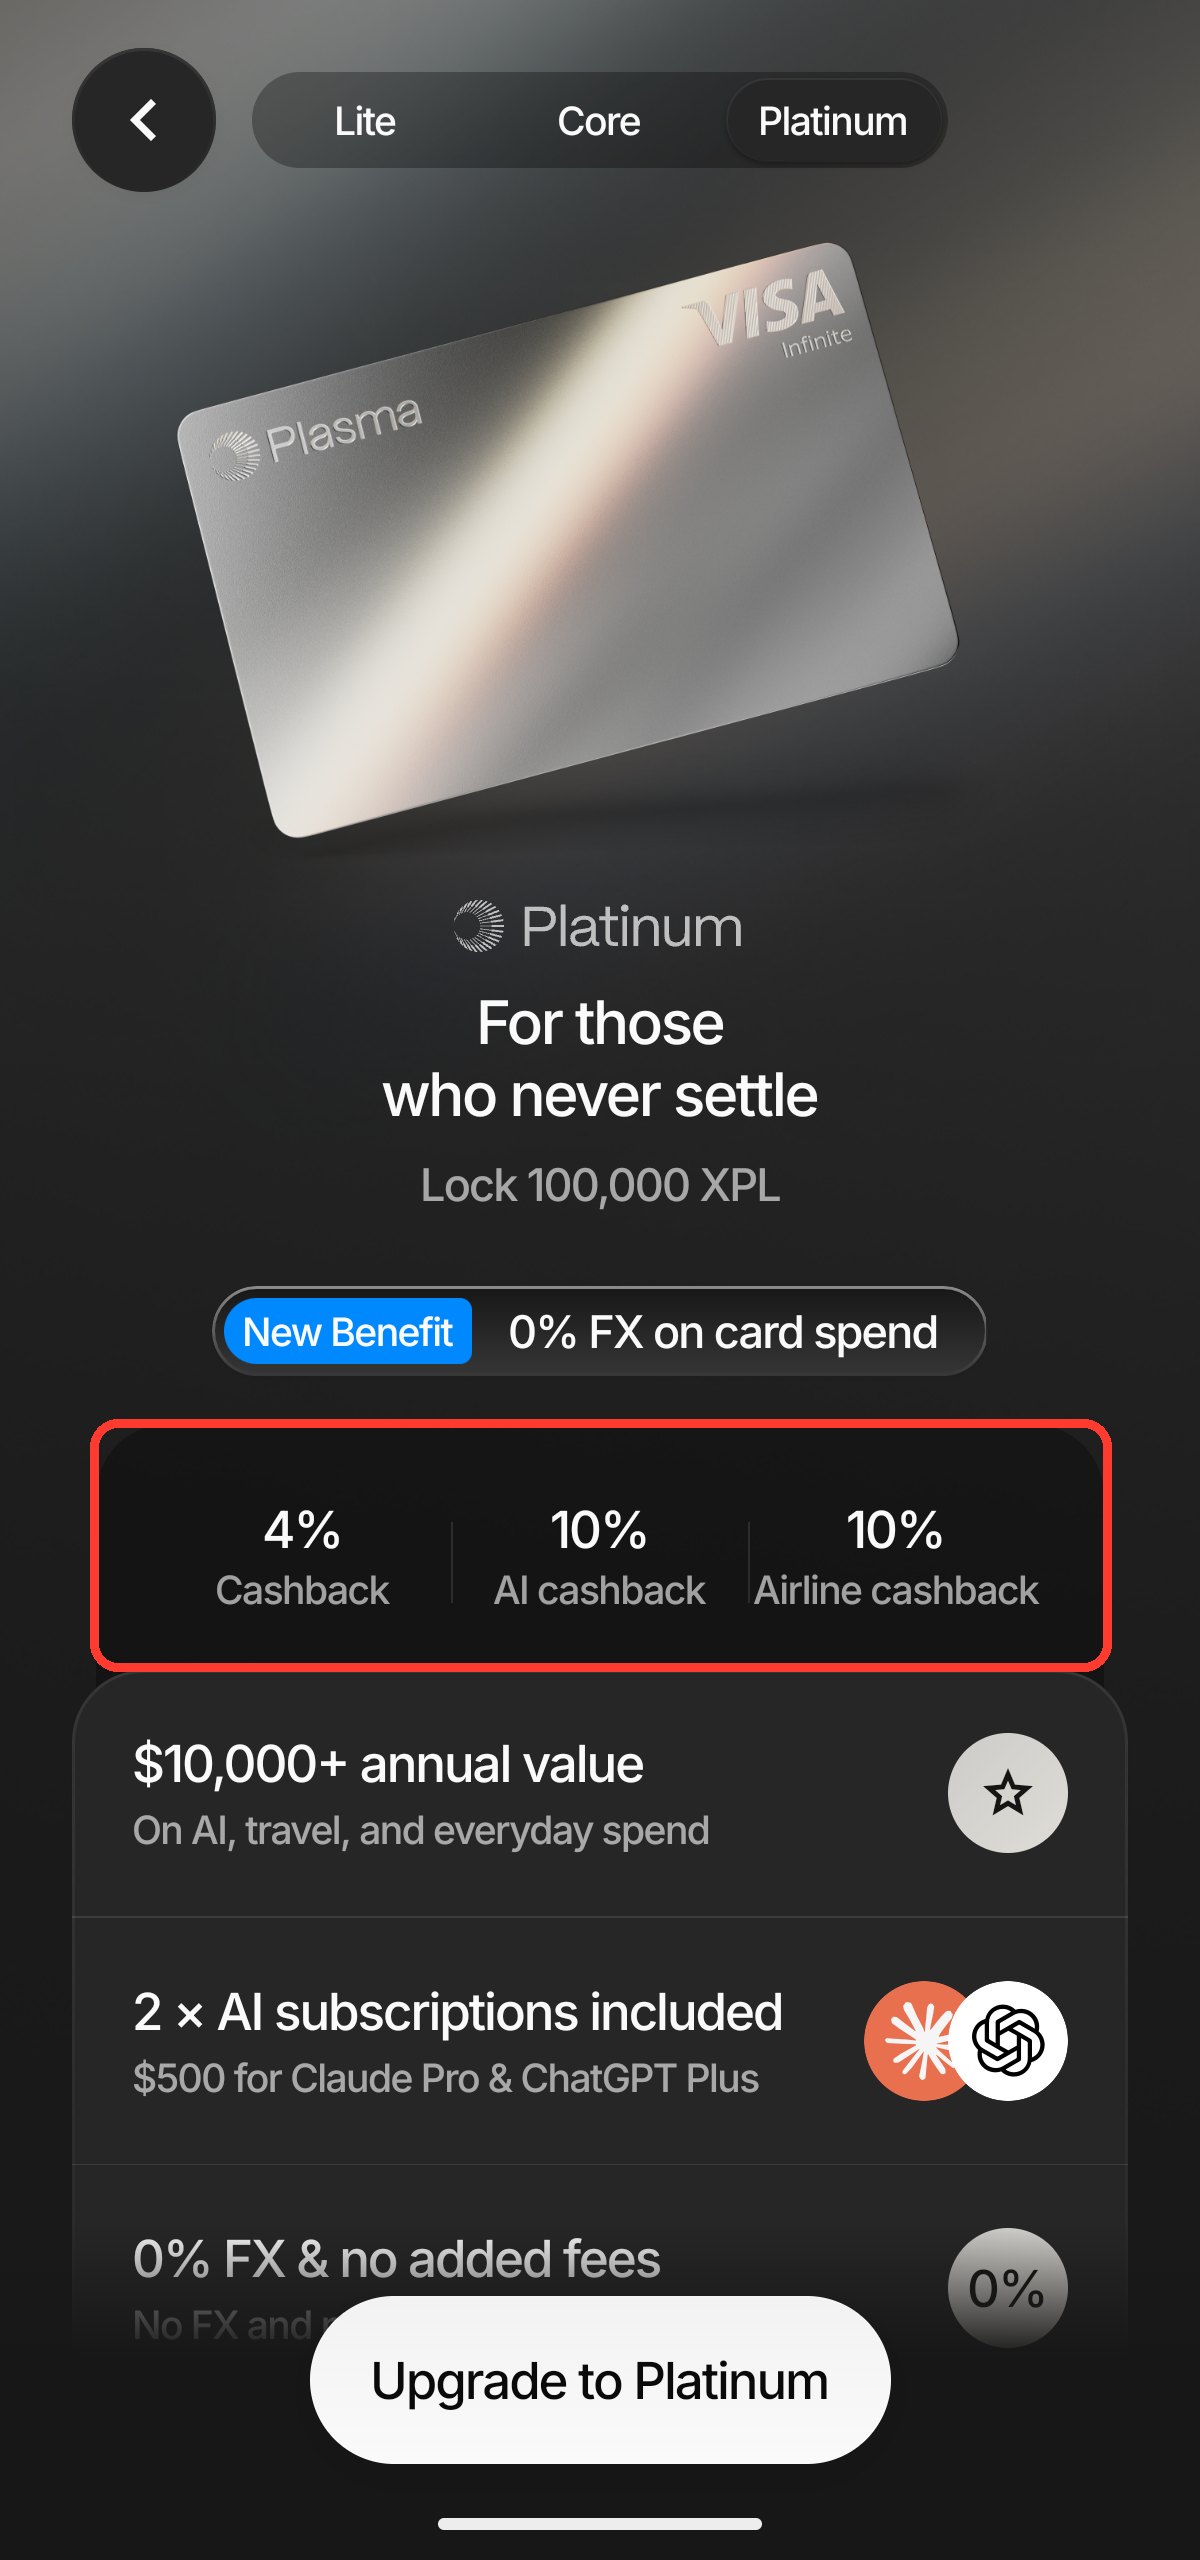
Platinum 画面列出 100,000 XPL 锁仓门槛。决定升级前,要把锁仓部位的价格风险和实际可用福利分开计算。
三个方案各适合谁
把官方分段费率摊开来算:Lite 的 2% 只计每月前 US$500(最多返现 US$10),超出的部分只剩 0.1%;Core 前 US$1,000 就有 3%,月刷 US$3,000 的基础返现累计约 US$60。同样的月刷金额,Core 比 Lite 多拿的基础返现大约是:US$500 多 US$5、US$1,000 多 US$19.5、US$2,000 多 US$38.5、US$3,000 多 US$47.5。US$199 年费折合每月约 US$16.6,只看基础返现的话,月刷约 US$900 以上才付得回;月刷在 US$500 上下,差额只有 US$5,Core 的价值就得靠 AI 返现和附加福利补。
| 方案 | 比较适合 | 不太适合 |
|---|---|---|
| Lite(免费) | 第一次用加密卡、月刷约 US$500 以内、只想拿 2% 基础返现的人(超过的部分只剩 0.1%) | 每个月固定付 AI 订阅、想要 AI 消费加码返现的人 |
| Core(US$199/年或锁 20,000 XPL) | 本来就在付 ChatGPT 订阅、每月有 AI 服务消费、常刷外币想要较低手续费的人 | 月刷低于约 US$900、又没有 AI 消费的人:基础返现差额付不回年费 |
| Platinum(锁 100,000 XPL) | 本来就长期持有大量 XPL、月刷金额高、常出国需要 FX 费用吸收的人 | 为了拿返现才去买 XPL 锁仓的人:币价波动可能吃掉整年返现 |
我的判断是:大多数读者先开 Lite 就够了,刷一两个月看返现实际入账的节奏,再决定要不要为了 AI 返现和 ChatGPT Go 升 Core。Lite 和 Core 之间随时可以再评估,先用免费方案确认自己真的会常刷,再付年费也不迟。
怎么查返现?Olive Young 历史活动案例
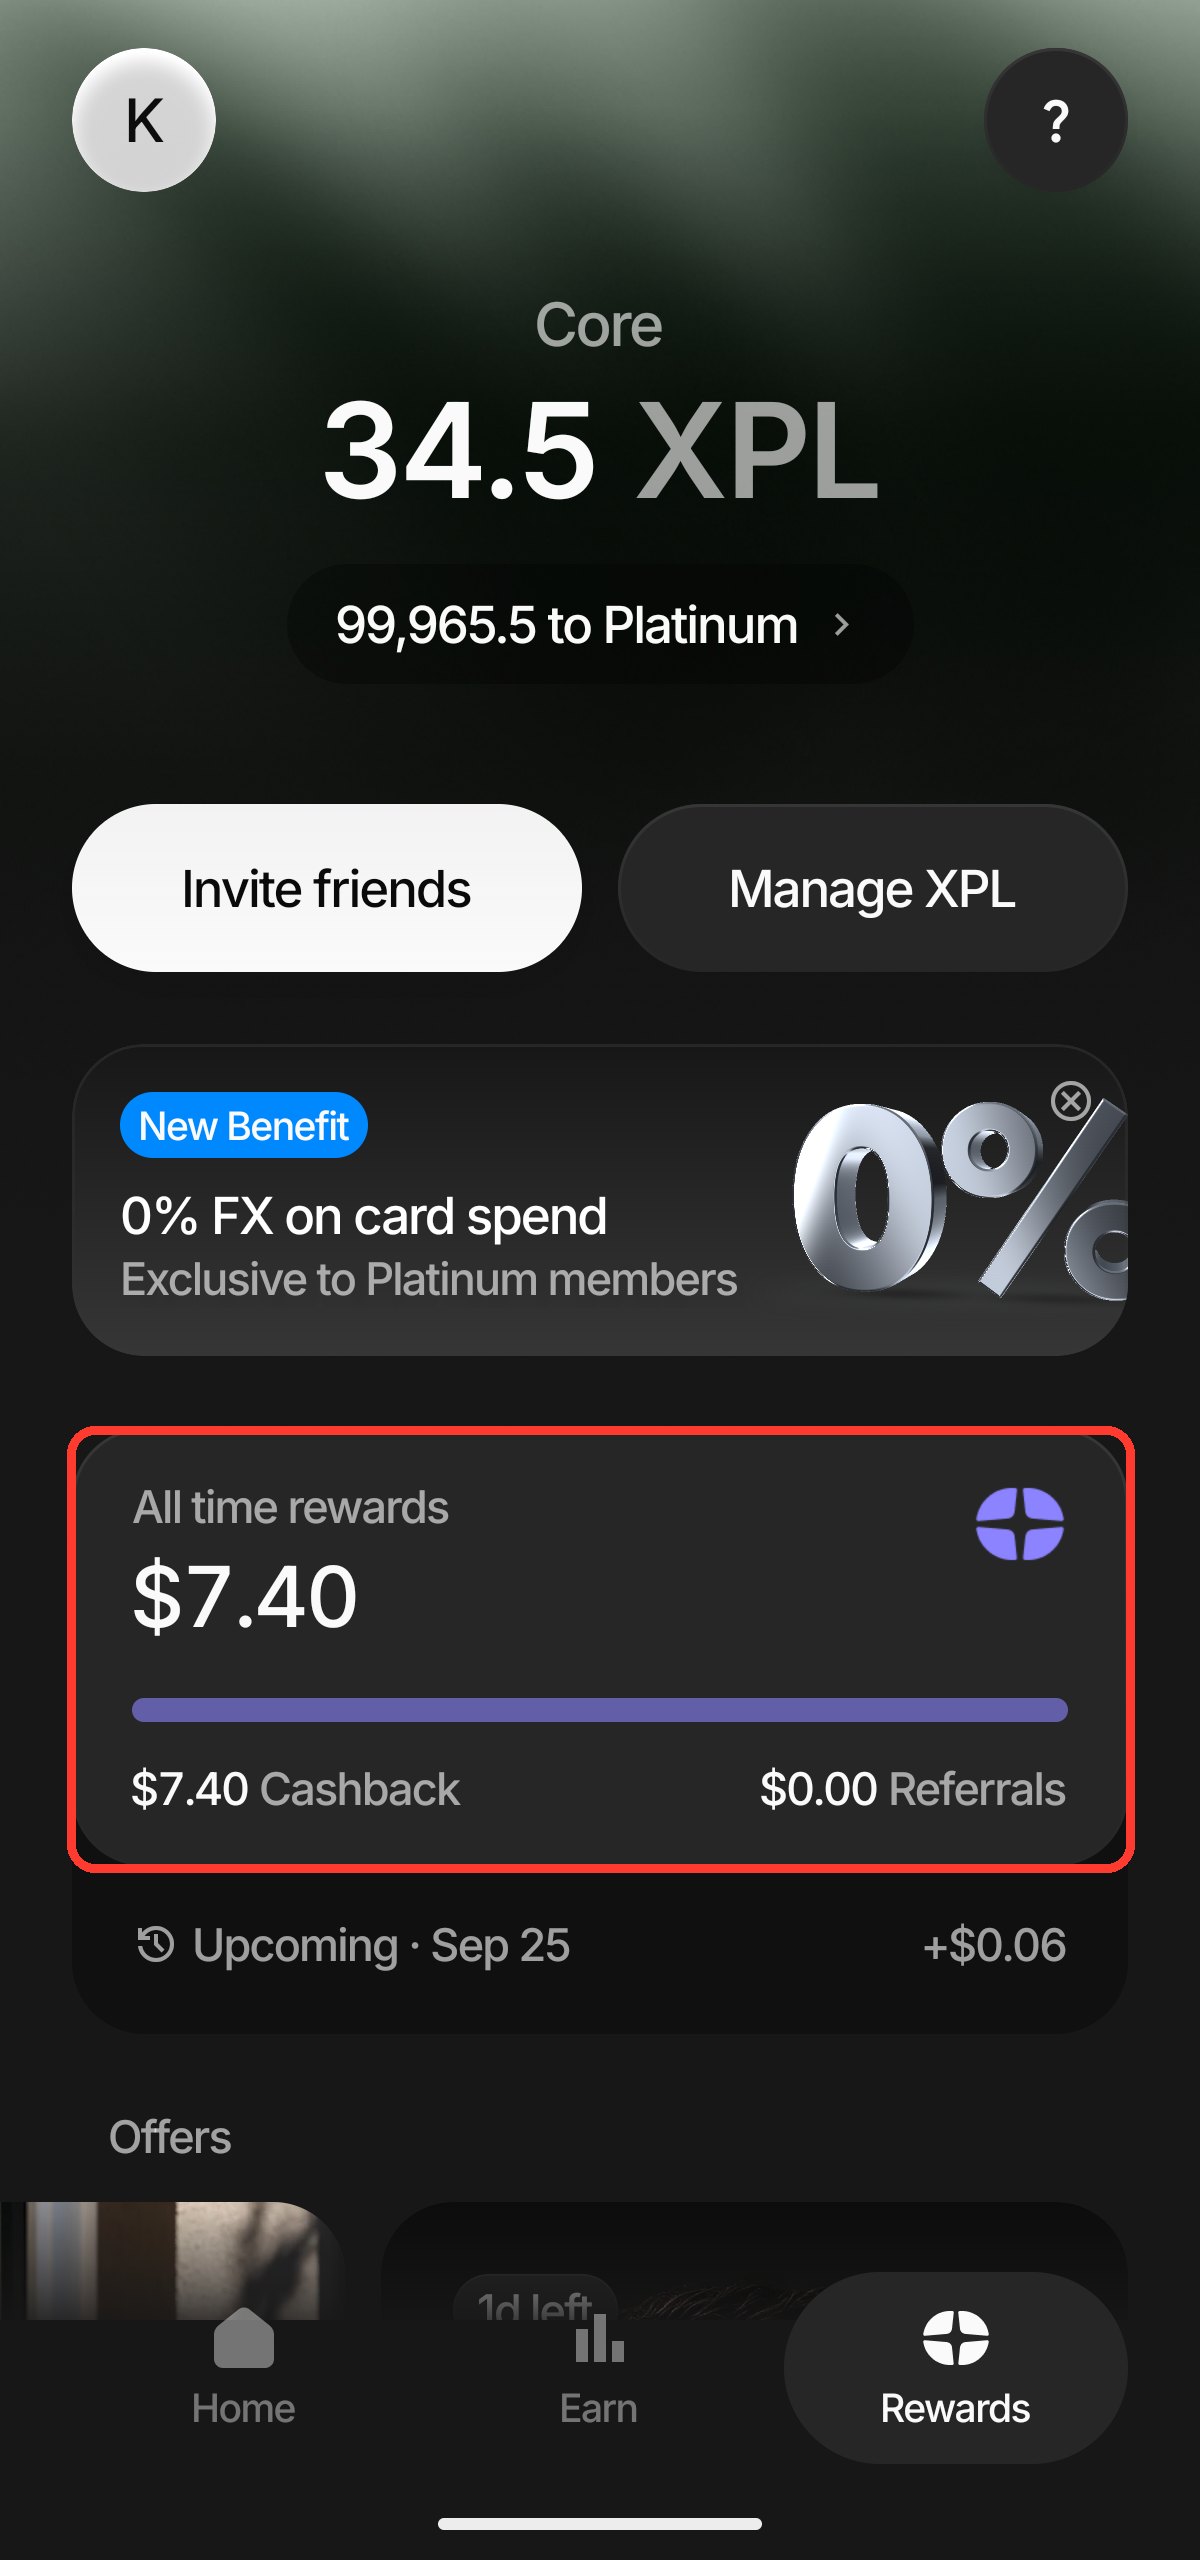
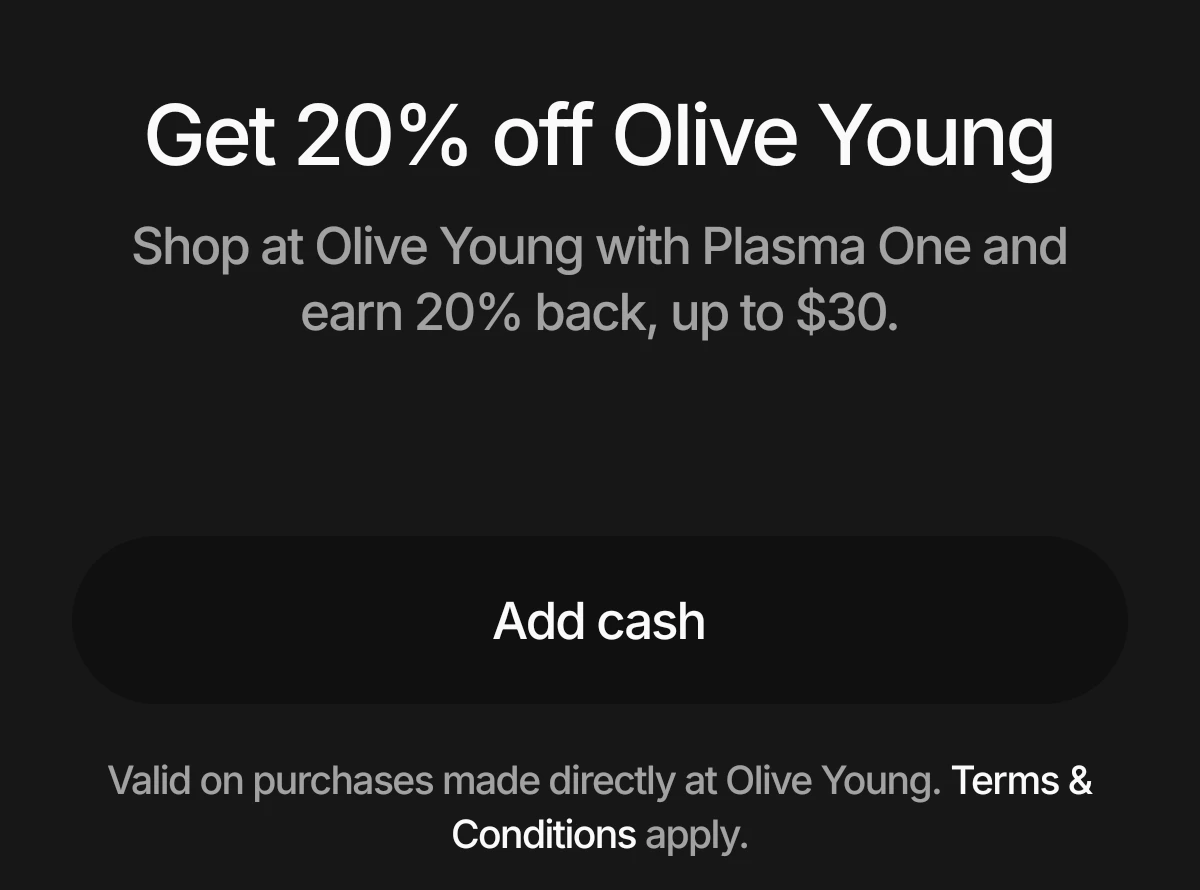
Offer Boost 这类限时活动会直接出现在 Rewards 页,下面是一个已经结束的历史案例,用来说明这个功能怎么运作:9 月 28 日打开 App,Offers 曾换成韩国区块链周的 Olive Young 限时活动,活动在 2026 年 10 月 4 日 23:59:59(UTC)已经结束,本文撰写时(2026-10-17)不能再参加。
- 返现:20%,每个账户最高 US$30,刷满 US$150 就达上限;不再叠加原方案返现。
- 期间(已结束):2026 年 9 月 28 日 00:00~10 月 4 日 23:59:59(UTC)。
- 适用消费:须在 App 看到这项活动,直接在 Olive Young 实体店、韩国官网或 Global Mall 刷卡。
- 入账:交易请款后有 14 天等待期,审核完成后以 XPL 发放。
如果你想找的是更轻量、不用锁仓的稳定币卡当比较对象,可以先看 Ready Card 的说明。
注册与身份验证教程
这篇只整理产品知识与风险,不提供、也不教任何规避居住地限制的操作方式;中国大陆居民是否适用,请看下方「为什么中国大陆居民不适用」。下面的注册步骤是给实际居住地不在中国大陆、依当地规则可以合规申请这张卡的读者参考。注册时先准备清楚且有效的身份证件与地址证明,第一次就把文件准备成最新且清楚的版本再送,比事后补救省时间。
- 下载并打开 Plasma One App,接着开始注册。
- 打开 App,居住地选自己实际居住的国家/地区(美国以外的国家走同一套流程)。
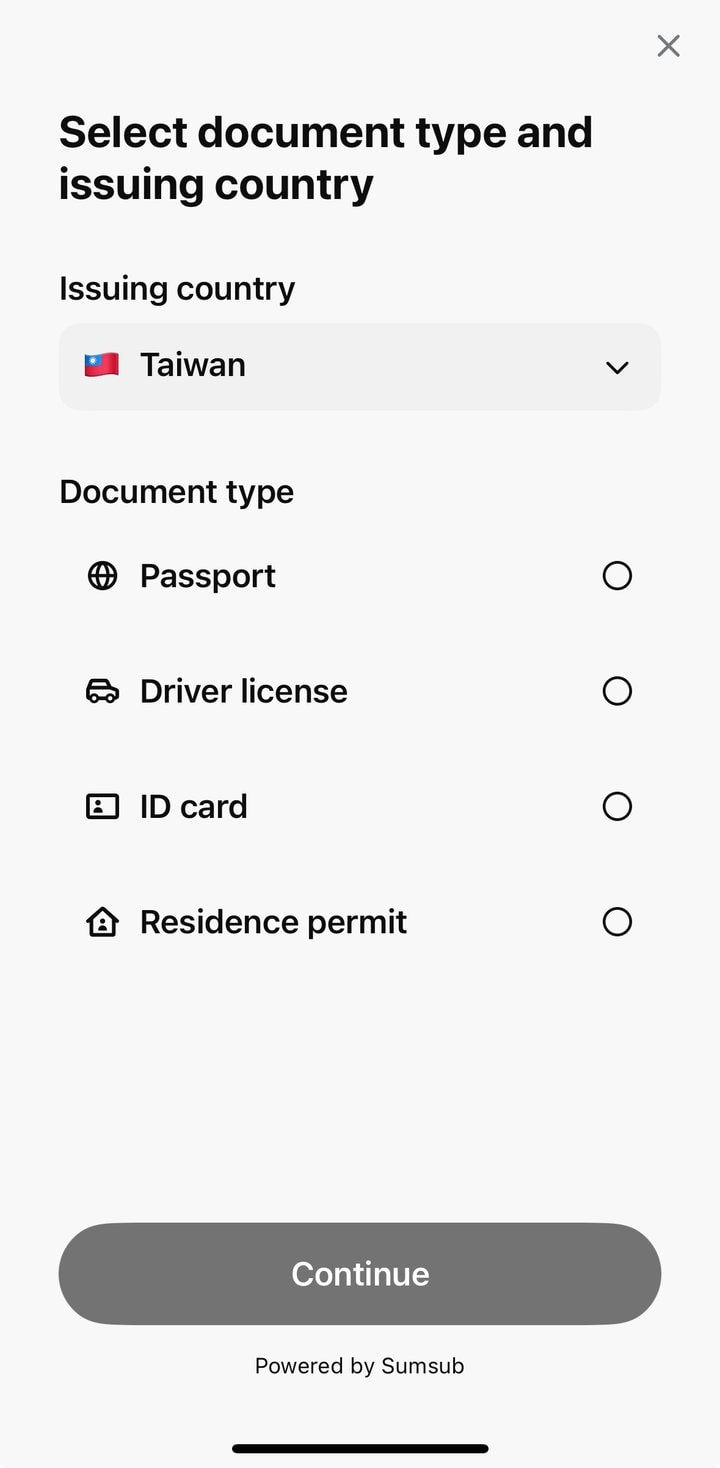
- 进入身份验证,供应商是 官方具名的 SumSub:发证国选择你证件对应的国家,再选择身份证或护照。
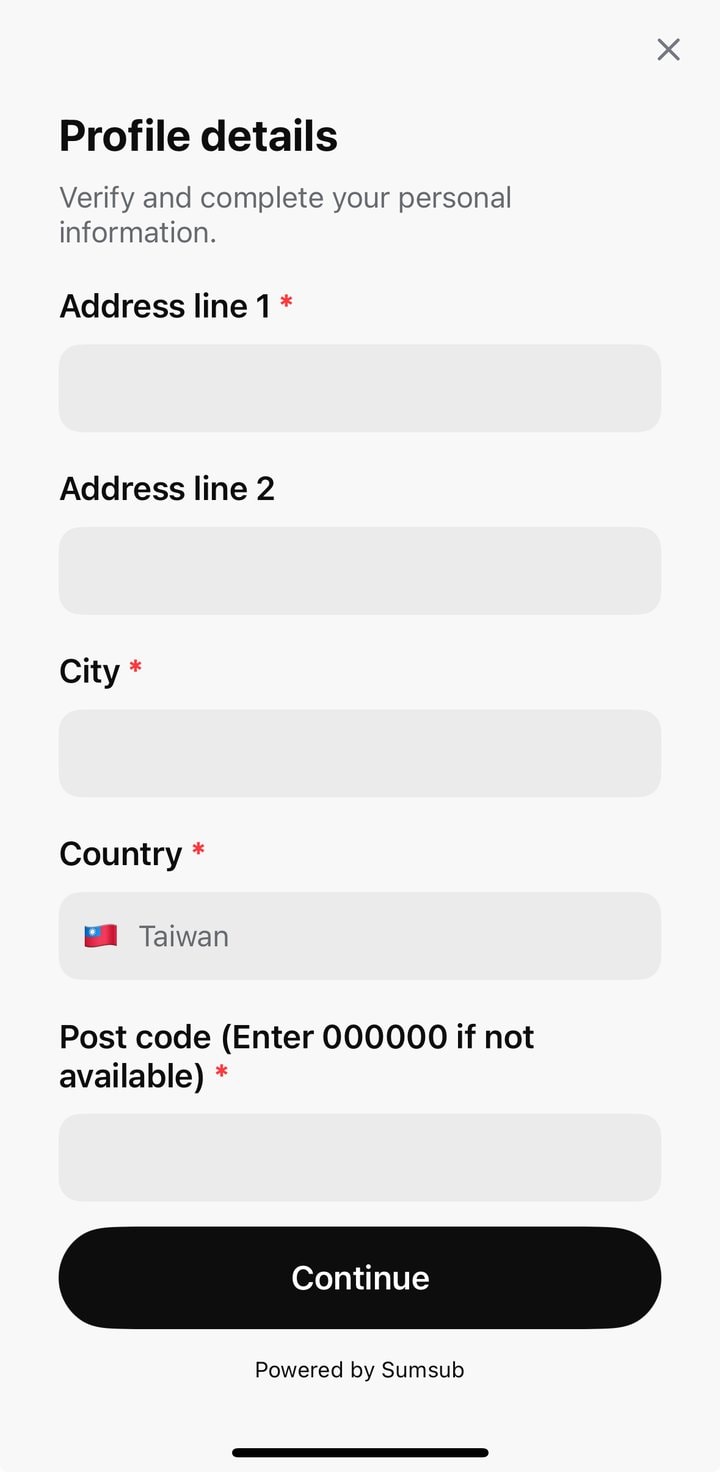
- 拍摄证件照片并完成地址验证,地址栏位填写自己实际居住地的地址。
- 验证通过后开通虚拟卡,马上能加入 Apple Pay 或 Google Pay。
居住地要依实际情况选择,不要用借来或买来的海外地址证明去填一个自己不住的国家;这不是单纯的操作技巧问题,发卡机构的身份验证本来就是用来核对真实居住地。
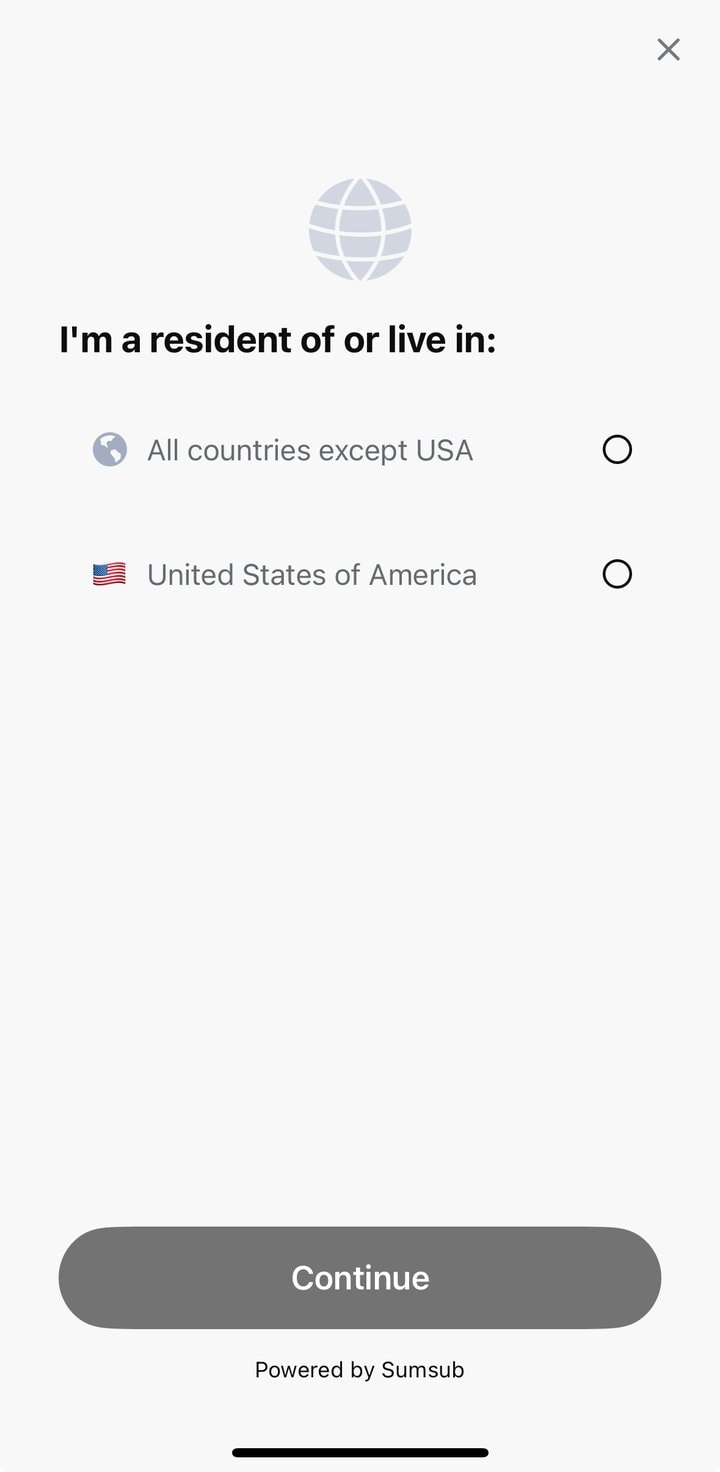
这是站长本人台湾实测时的画面,填的是台湾地址;你实际居住在哪个国家,就在这一步填自己真实的居住地址,地址资料需与后续提交的证明一致。
进入证件验证画面后,先确认发证国有没有自动带出上一步选的居住国,再从护照、身份证、驾照或居留证里挑一种你实际持有、照片清晰且未过期的证件类型送出,证件资料要跟前一步填的地址对上。
Trustpilot 上有使用者反映,仅因上传错一次地址证明文件就被永久停权,重新申请、换用真实护照再送一次也没有成功(2026-09-23)。这不代表多数人都会卡关,但值得先把文件备好再送出。
入金方式:USDT 免费网络、USDC 与法币入金
官方零手续费的宣称只指 Plasma 路由的 USDT 转账,走其他网络会另计第三方费用。9 月 28 日的 Add Funds 页面除了 USDT,还有 USDC、USDG(Robinhood 发行)跟美元/欧元/英镑等法币入金选项。这是站长本人实测的 App 画面,官方页只泛称「支持多条链」,没有列出完整清单。
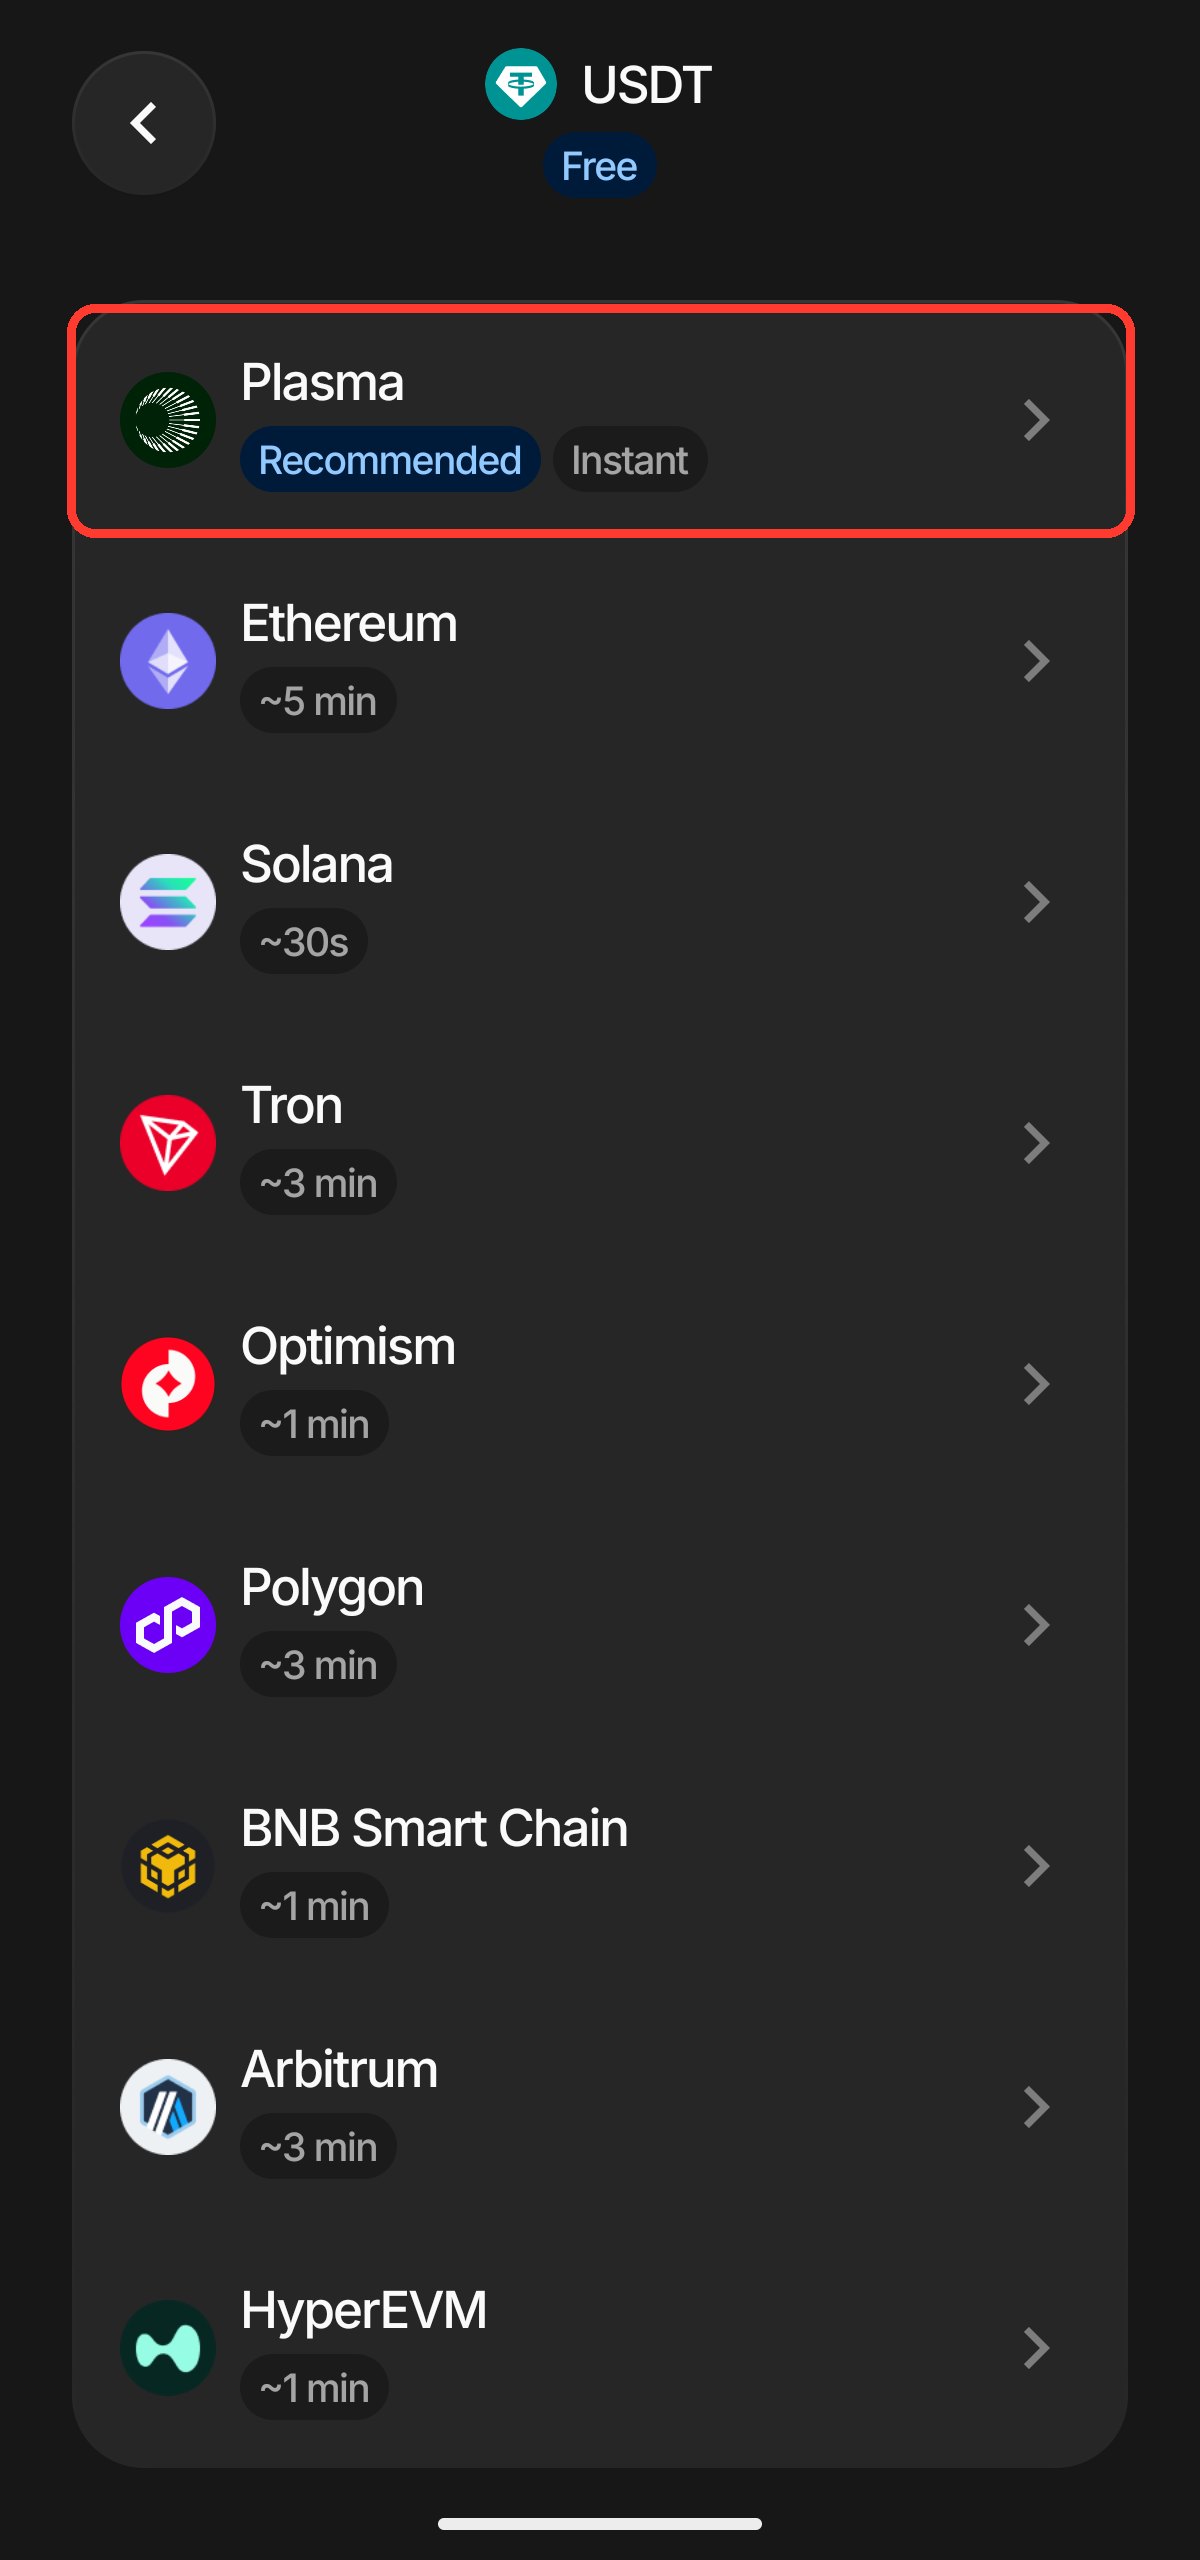
- USDT:走 Plasma 链是 App 里标示的建议路径,免手续费、几乎即时到账。
- USDC、USDG:一样可以直接存入,到账网络依 App 当下显示为准。
- 法币:美元/欧元/英镑可通过虚拟账户充值,具体到账速度以官方或 App 显示为准。
从首页进入 Add funds,先选要转入的币别。下图是 9 月 28 日实机画面,红框是 USDT 入口,下面另列 USDC、USDG 与法币管道。
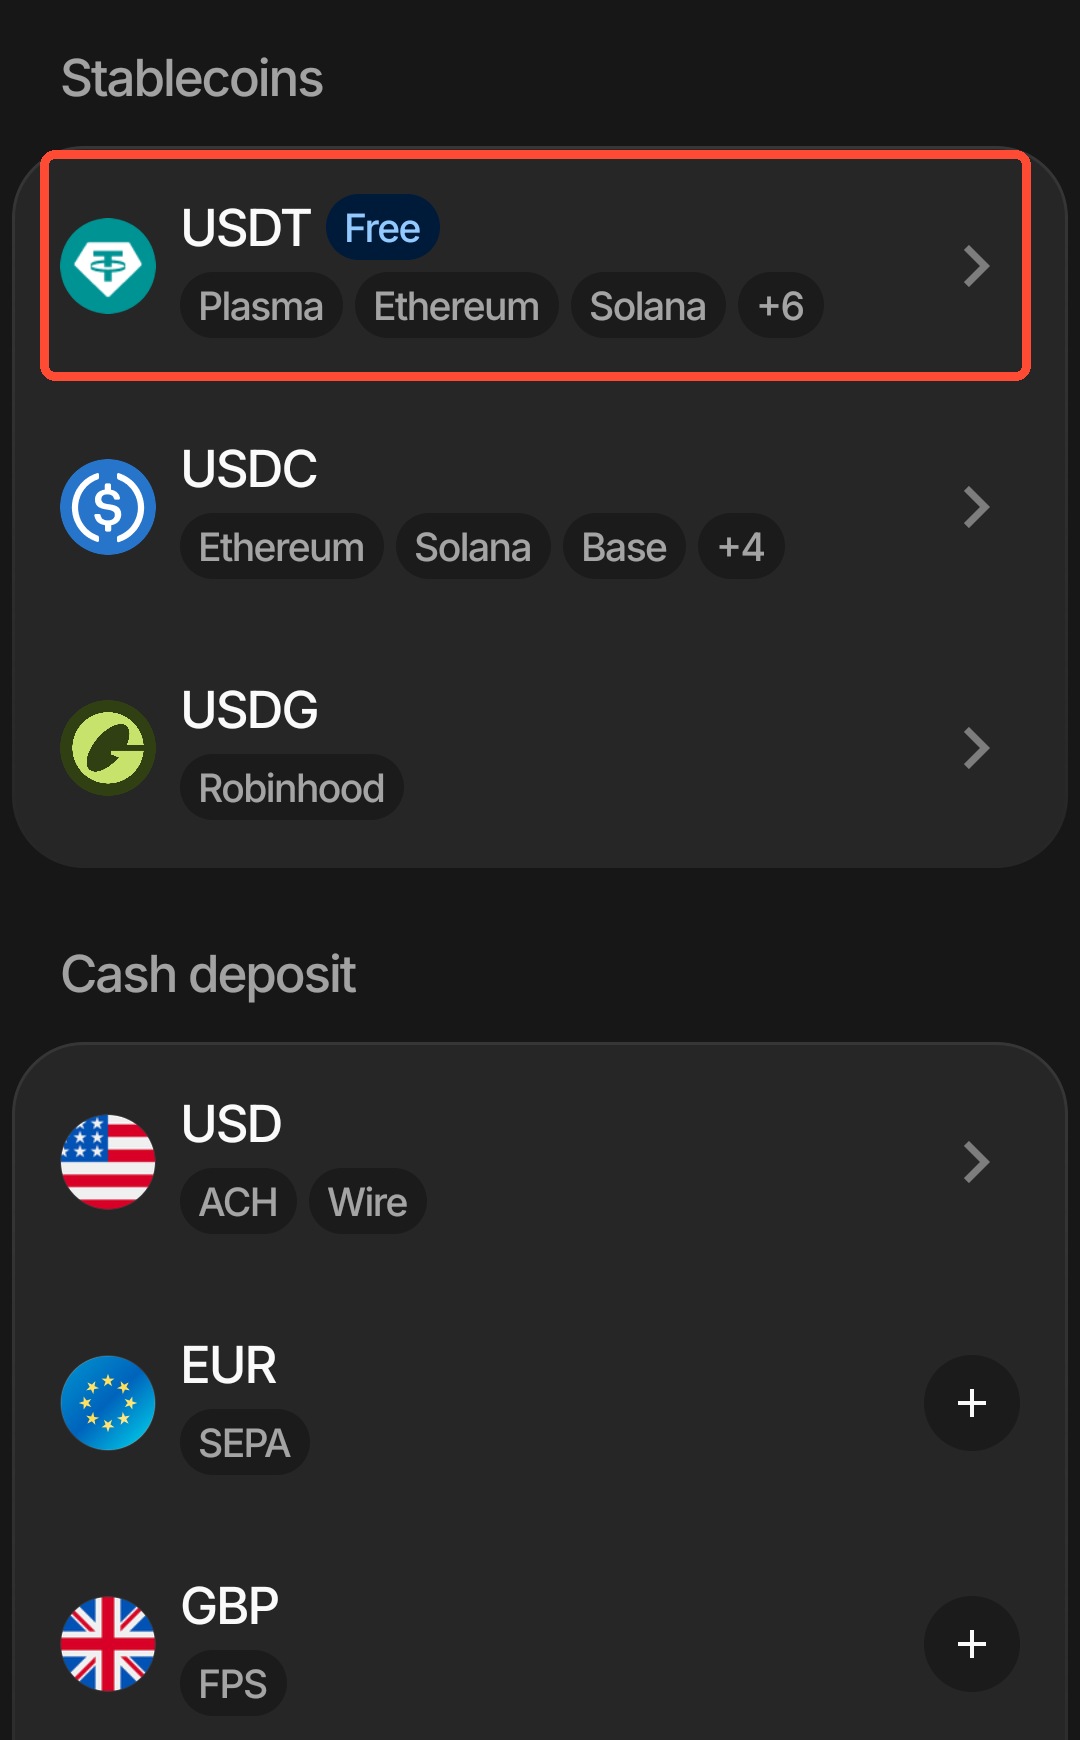
选 USDT 后,再核对入金网络。App 把 Plasma 标为 Recommended/Instant;转出端必须选相同网络,别只看代币名称就送出。
用 Deel 领薪(2026 年 10 月):Plasma 在官方 X 帖子中和跨国薪资平台 Deel 一起打出“用 Deel 领薪、用 Plasma 消费”;Deel 同日表示,员工可以在 Deel App 选择用稳定币领薪,几分钟内到账。通过 Deel 领薪的远程工作者,可以把稳定币薪资转入 Plasma One 直接刷卡;可选币种和地区以 Deel App 显示为准。
如果 USDT 是从交易所提过来的,提币页要选和 Plasma One 充值页相同的网络;不同网络的提币费和转错网络怎么处理,见 USDT 怎么转账。
开卡与日常使用:虚拟卡、移动支付、限额与实体卡
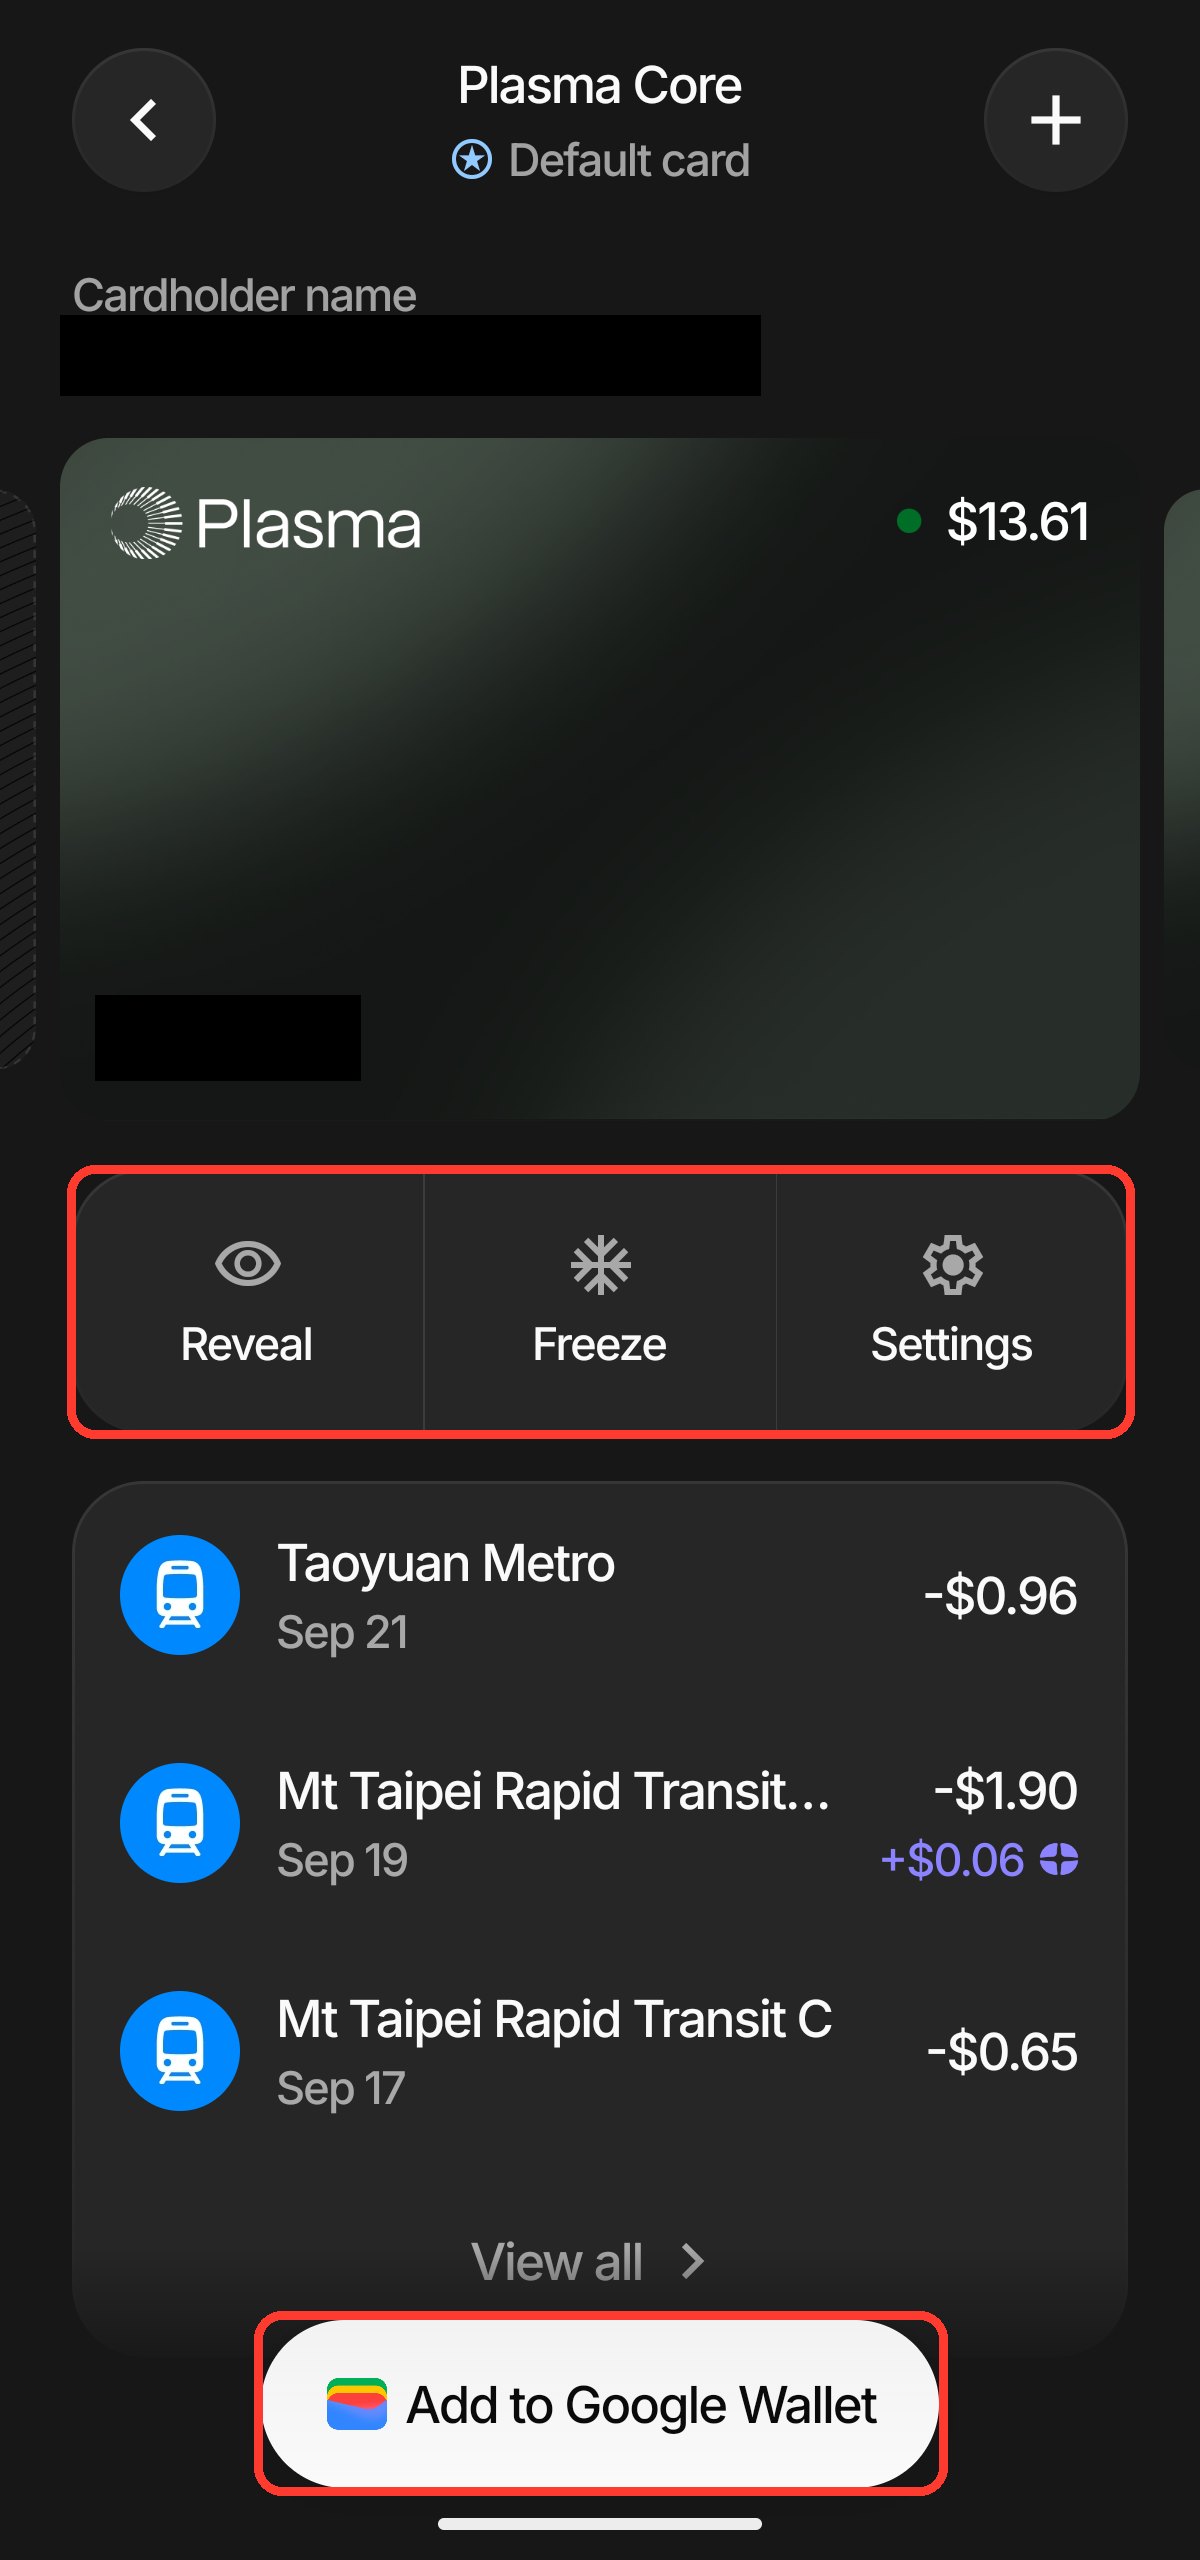
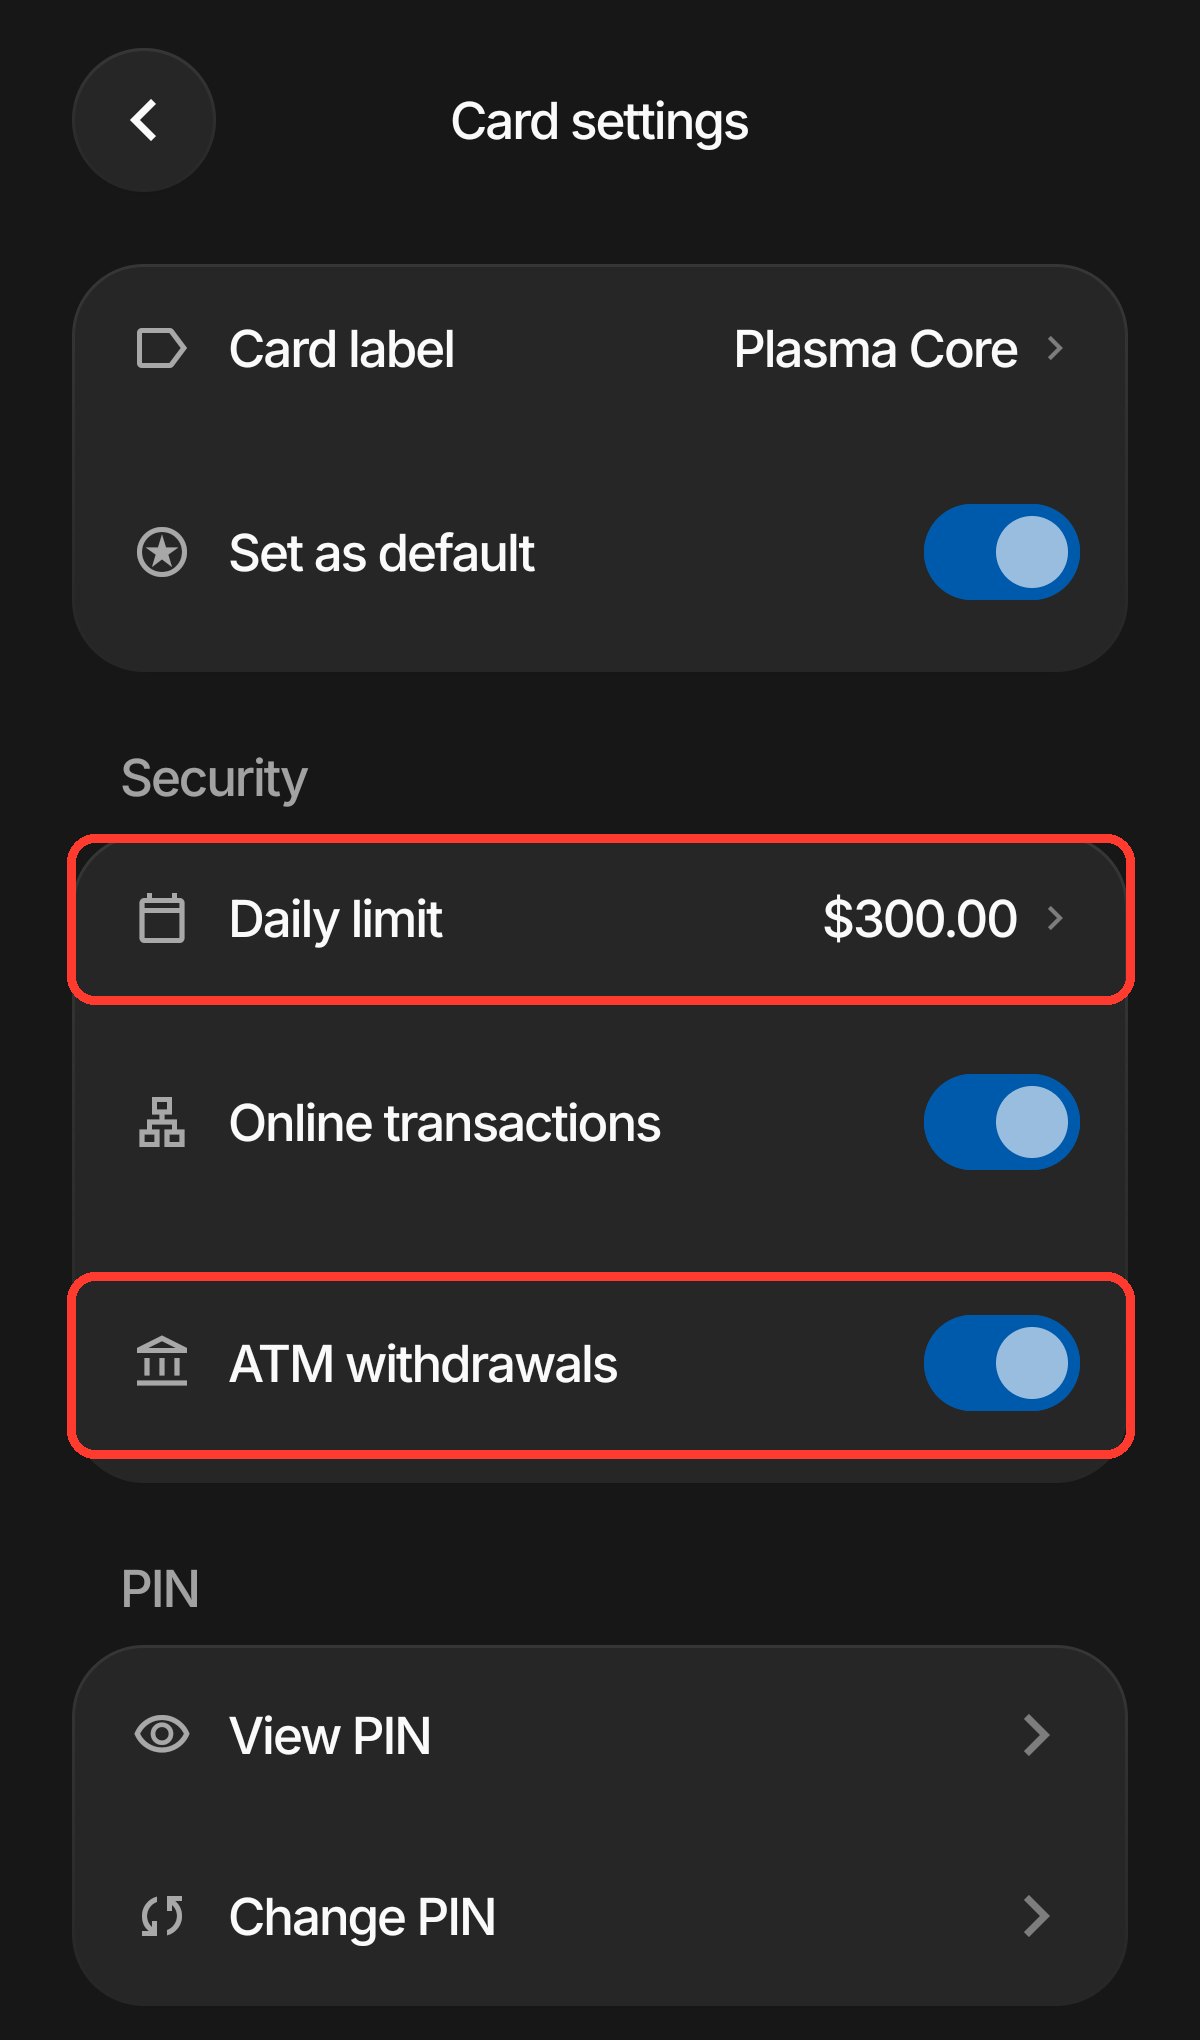
虚拟卡核发后,加入 Apple Wallet 或 Google Wallet 几乎是同一个流程走完,设置里可以 Reveal 查看卡号、Freeze 冻结卡片。站长本人账号目前看到的每日额度是 US$300、另外有 ATM 提领开关。这是实测的 App 画面显示的数字,官方没有公开统一限额,以每个账号实际显示为准。
进入虚拟卡页面可看到 Freeze、Settings 与 Add to Google Wallet。日常感应付款使用钱包入口即可,不需要把完整卡号截图保存。
要核对刷卡额度或 ATM 开关,就进入 Settings。下图是 9 月 24 日实测账号设置,US$300 是这个账号当时的每日额度。
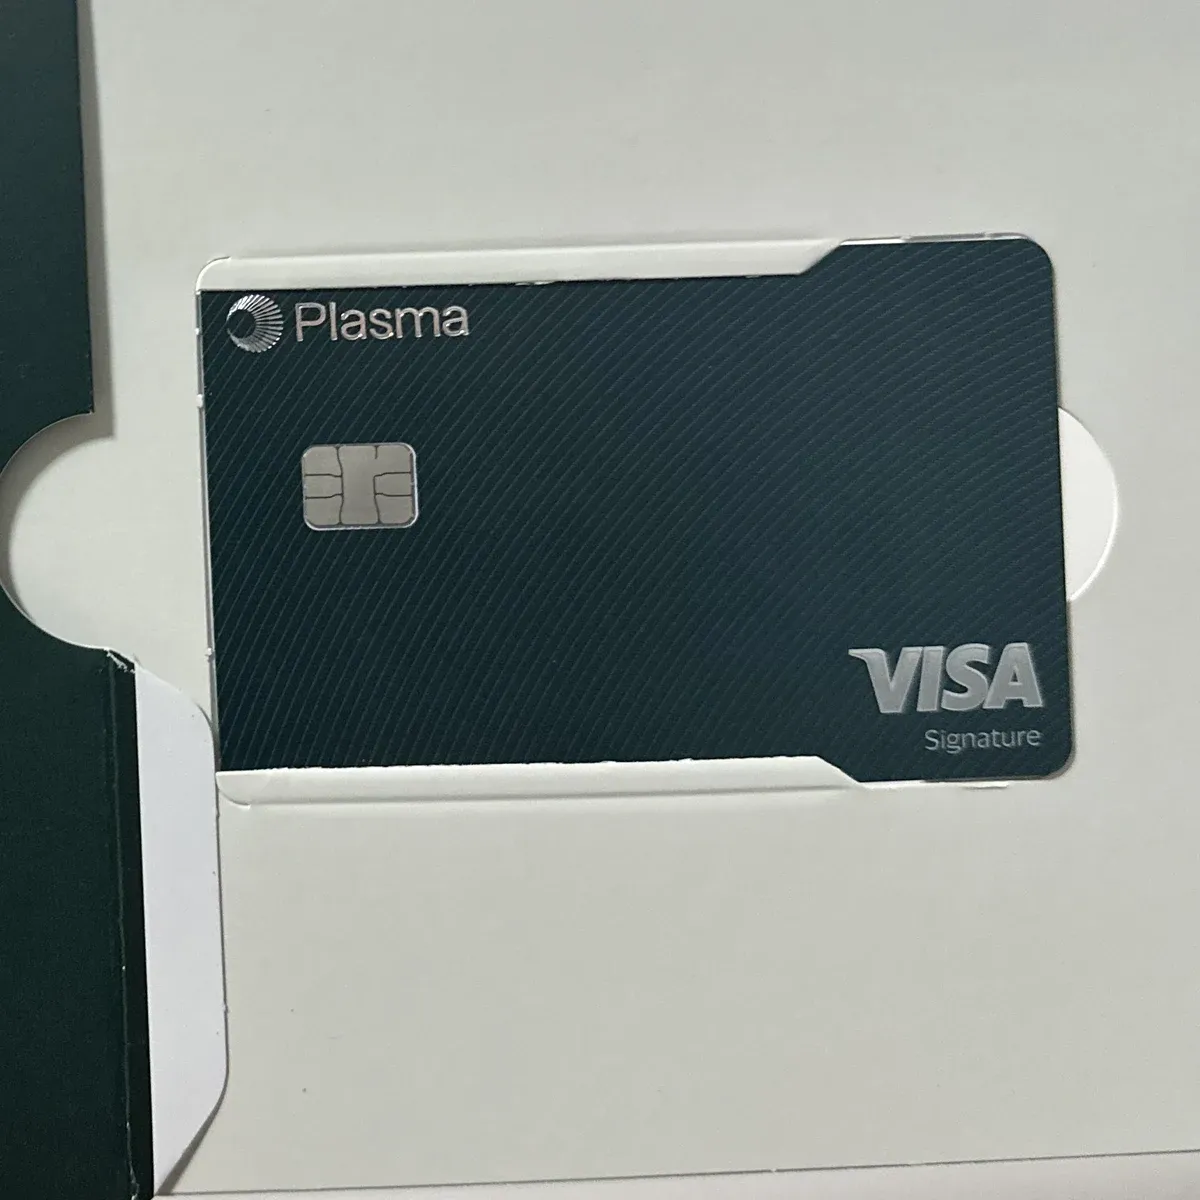
站长本人的 Core 实体卡已经拿到,是深绿色的 Visa Signature。下面是实拍照片。
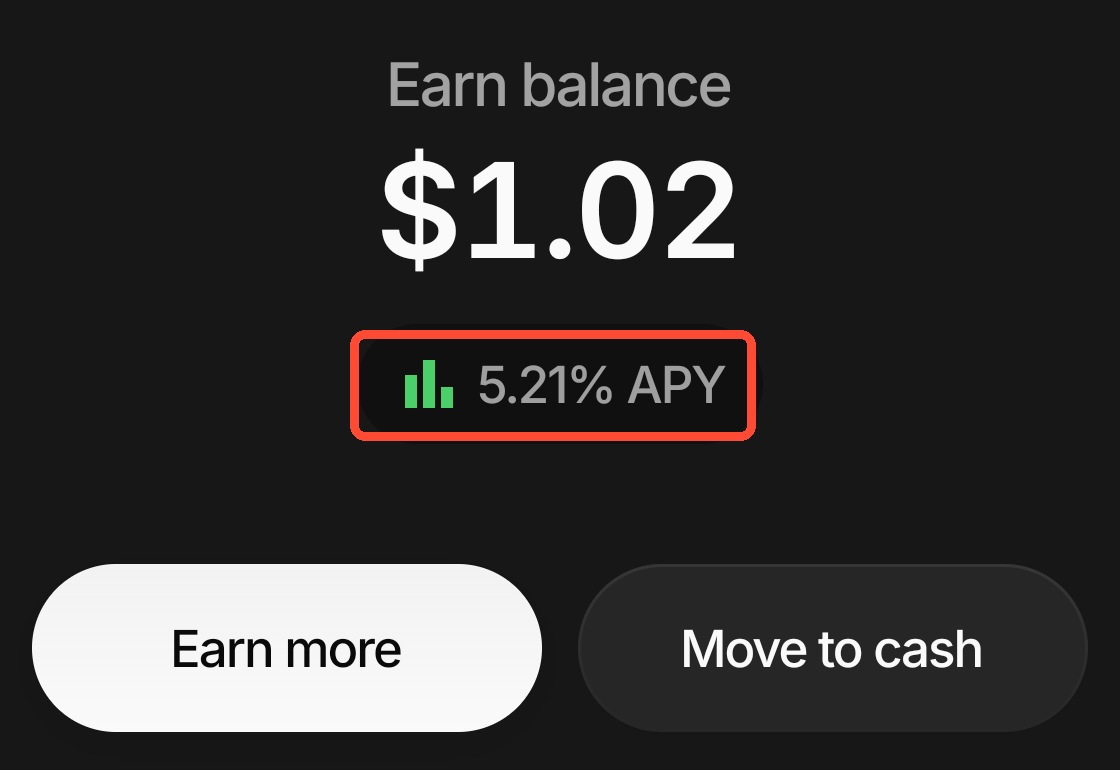
Earn 余额理财:5% 左右的收益怎么来、要注意什么
Earn 将稳定币放入 DeFi 借贷协议生息。近期要刷的钱留在 Spendable,暂时用不到的才考虑放进 Earn。
- Earn more 是转入入口;Move to cash 可将余额移回可刷卡的账户。
- 利率会浮动,预估余额不是保证金额。
- Earn 不受存款保险保障,DeFi 协议出问题时可能损失本金。
为什么中国大陆居民不适用?海外华语读者怎么判断
发卡机构 Rain 的持卡人禁止国家清单(页面自述 2026-08-18 最后更新,本文撰写时 2026-10-17 直接抓取原始页面核实)明文把 China (Mainland) 列为禁止清单第 2 项,禁止居住或登记地在中国大陆的用户使用 Rain 名下的发卡服务。Plasma One 的卡片正是由 Rain 发行,这不是单一条款的孤证,两条官方证据互相印证:
- Rain 官方禁止清单第 2 项直接列出 China (Mainland),居住或登记地在中国大陆即被排除。
- 中国人民银行等十部门自 2021 年起已多次公告,把虚拟货币相关业务活动(包括兑换、代币发行融资、衍生品交易等)认定为非法金融活动,境外交易所或发卡机构向中国大陆居民提供服务也被列入同一认定范围。
所以中国大陆居民目前无法合规注册、通过 KYC、取得虚拟卡或实体卡。Visa 全球超过 1.3 亿家商户、180 多个国家可以刷卡消费,指的是商户端受理范围,不代表账户能在中国大陆开通;中国大陆居民对 Plasma One 是明确受限,不是单纯的资料缺口或「暂不确定」。
本文查证时检索到的几篇中文帖子(见社群账号、币安广场帖子与部分部落格),教读者用境外手机号、海外地址证明或非居民护照去规避这个居住地限制的开卡攻略,并带着推荐码。这类内容看起来像「这张卡在中国大陆能用」的证明,实际上只是规避官方限制的操作指南,不代表产品本身对中国大陆开放;本站不引用、不改写这类步骤,也不会把「App 能下载、介面能打开」当成「中国大陆居民有资格」的证据。
如果你是海外华语读者,实际居住地不在中国大陆——例如新加坡、马来西亚等地——Rain 的禁止清单并没有把这些地方列进去,但官方也没有另外公布这些地区的正面开放清单。正确的判断方式是打开 App 的居住地选择画面,核对你目前实际居住的国家是否出现在可注册名单内,而不是参考中国大陆的结论,也不是照抄其他读者的经验。
Plasma One 和其他加密卡怎么选
Plasma One 的分段返现加锁仓方案不是唯一选择,下面列几张本站已有完整评测、且已验证同语言页面存在的卡做对照。
| 卡片 | 机制重点 | 适合谁 |
|---|---|---|
| Plasma One | 稳定币账户、月消费分段返现、可选锁仓 XPL 升级方案 | 实际居住地不在中国大陆、想把闲置稳定币一边放 Earn 生息、一边刷卡消费的人 |
| PokePay 加密卡 | 稳定币消费卡,申请与管理流程相对轻量 | 想先用一张轻量稳定币卡试水温的人 |
| Ready Card | 自托管加密卡,官方列 3% 返现、不需额外锁仓方案 | 不想锁仓、只想要一张基础返现卡的人 |
| Avici Card | 自托管加密 Visa 卡,官方列全球消费 0 手续费 | 常跨境刷卡、在意手续费的人 |
| XPlace Card | Solana 生态加密信用卡,附 XP 积分空投机制 | 已经在用 Solana 生态钱包的人 |
| Kolo 加密卡 | 官方列 2% BTC 返现,开卡流程单独成文介绍 | 想拿 BTC 计价返现、不想处理 XPL 锁仓的人 |
要提醒的是:上表这几张卡同样要先核对自己实际居住地是否在发卡机构的受限名单内,不能只看「中文教程存在」就当成可用证据,判断逻辑和本文对 Plasma One 的做法一样。
常见问题
Plasma One 是什么?
一个把稳定币账户和 Visa 消费卡放在同一个 App 的产品:存 USDT/USDC/USDG 或法币,刷 Visa 卡消费拿返现,闲置余额还能放进 Earn 生息。卡片由 Rain(Visa Principal Member)发行,法币与全球账户服务由 Bridge 负责。
中国大陆居民可以注册 Plasma One 吗?
不可以。发卡机构 Rain 的持卡人禁止国家清单明文把 China (Mainland) 列为禁止居住地第 2 项,中国大陆居民无法合规完成注册与 KYC,也就拿不到虚拟卡或实体卡。
为什么中国大陆被官方排除,而不是「暂不确定」?
这是官方正面禁止,不是资料缺口:Rain 的禁止清单直接写明 China (Mainland),加上中国人民银行等十部门自 2021 年起已明确把虚拟货币相关业务活动认定为非法金融活动,两条官方证据互相印证,所以判定为明确受限,而不是「还没确认」。
海外华语读者(非中国大陆居住)要怎么判断自己能不能用?
打开 App 的居住地选择画面,核对你目前实际居住的国家有没有出现在可注册名单里,而不是看中国大陆的结论,也不要照抄其他读者的经验;官方没有另外公布这些地区的正面开放清单,以 App 当下显示为准。
推荐码(access code)是必须的吗?
现在不是必须。官方已开放直接自行注册,用官网或 App 都能申请;透过推荐连结下载的话,access code 会自动带进 App,这是推荐机制的一部分,不是额外的入场门槛。
该选哪个方案?
大多数人先开免费的 Lite 就够了,刷一两个月看返现入账节奏,再决定要不要为了 AI 返现和 ChatGPT Go 升 Core;只看基础返现的话,月刷约 US$900 以上 Core 才付得回 US$199 年费,低于这个数就得看附加福利和 AI 返现用不用得到。Platinum 需要锁仓 10 万 XPL,币价波动可能吃掉整年返现,不建议为了返现才去买币锁仓。
返现怎么计算?
基础返现按月消费分段递减,Lite 只有每月前 US$500 是 2%,超过后降到 0.1%;Core 首 US$1,000 是 3%,之后递减到 0.25%;Platinum 首 US$3,000 是 4%,之后递减到 1%。返现以 XPL 代币或 Spending Credit 发放,ATM 提款、P2P 转账、换汇、税款等交易不计返现。具体入账周期官方没有公开,刷卡后会有几天 Pending Period 才确认到账;我自己的账号观察到的是每周入账,但这只是 App 画面观察,官方条款没有承诺固定周期。
Earn 的年化收益有保证吗?
没有。Earn 不是银行存款,收益来自第三方 DeFi 借贷协议,本金与收益都不保证,也不受存款保险保障。实测在 2026-09-28 看到的 APY 5.21% 是当日浮动数值,不能当作未来固定收益。
台湾实测能说明什么?
台湾实测证明这张卡在实际刷卡与 ATM 提款场景下真的能扣款、能算出净返现与换汇成本,但这是台湾、英文界面下的个人实测结果,不代表任何其他国家(包括中国大陆)的资格或刷卡结果,实际能不能用仍要看自己居住地在发卡机构名单上的状态。
Olive Young 返现活动现在还能用吗?
不能。这个 20%、最高 US$30 的活动只在 2026 年 9 月 28 日到 10 月 4 日 23:59:59(UTC)期间有效,本文撰写时(2026-10-17)已经结束,文中保留它只是作为说明 App 内限时活动如何运作的历史案例,不是现行可参加的促销。
本文包含 Plasma One 的推荐链接,透过链接完成注册与消费,本站可能获得推荐奖励,不会增加你的成本。