XPlace Card 测评 2026:会员费、回馈、抵押额度与谁能申请
重点概览 · 更新于 2026-10-27
- 中国大陆居民不能开户:官方禁止名单明确列出 China (Mainland),大陆居民无法开户。本文写给居住在名单之外的华语读者,例如新加坡、马来西亚,或美国非 19 个受限州的用户。
- 它是什么:一张 Visa 卡,背后是你存入的加密资产。把 SOL、ETH、BTC、USDT 或 jitoSOL 作抵押,借出 USDC 来刷卡,不必卖币;抵押品同时通过 Solana 上的 Kamino Finance 赚浮动收益。
- 要花多少钱:Basic 会员免费,Silver 每年 $99,Gold $249,Platinum $999。美国版持卡协议写明年费 $0、购物 APR 0.00%;信用额度的借款利率是浮动的,借款前在 App 内查看。
- 回馈多少:Credit 模式回馈 USDC,Basic 0.5%、Silver 1%、Gold 1.5%、Platinum 2%,每月上限分别为 $10、$40、$100、$250;Cash 模式没有 USDC 回馈。XP 积分是另一套奖励。
- 能借多少:USDT 80%,ETH 与 BTC 70%,SOL 65%,jitoSOL 50%。存入价值 $10,000 的 SOL 可解锁 $6,500,抵押品大跌时可能被清算。
XPlace Card 是什么,信用额度怎么运作
XPlace 介于加密钱包与信用卡之间:你存入支持的资产,App 把它们当作抵押品,并开出一条 USDC 信用额度,通过虚拟 Visa 卡在 Apple Pay 或 Google Pay 里消费。官方文档把产品称为非托管:余额放在 Solana 的智能合约里,存款被部署到借贷协议 Kamino Finance,赚取浮动收益。
卡片有两种模式,可以在 App 里随时切换:
| Credit 模式 | Cash 模式 | |
|---|---|---|
| 用什么付款 | 以抵押品担保的 USDC 信用额度 | 你充值到卡里的 USDC |
| USDC 回馈 | 按会员等级 0.5% 到 2% | 0% |
| 还款 | 随时还,文档未列固定还款日 | 无需还款 |
| 主要风险 | 抵押品价值下跌逼近清算 | 卡里余额用完 |
会员费用与回馈:付费等级回得了本吗
| 等级 | 年费 | Credit 模式回馈 | 每月回馈上限 | XP 比例 | 机酒预订回馈 | 贵宾室 |
|---|---|---|---|---|---|---|
| Basic | 免费 | 0.5% | $10 | 1% | 无 | 无 |
| Silver | $99 | 1% | $40 | 3% | 1% | 每年 1 次 |
| Gold | $249 | 1.5% | $100 | 6% | 3% | 每年 4 次,另有 2 次快速通道 |
| Platinum | $999 | 2% | $250 | 10% | 5% | 不限次数,另有 5 次快速通道 |
官方还列出不计回馈的类别:现金与 ATM 提款、汇款、加密货币与数字资产购买、App 内购等数字商品、证券经纪、赌博、税款缴纳,以及部分电信与电子产品类别。
回本有两种算法。对比完全不用卡:Silver 的 $99 年费要靠每年 $9,900 的 Credit 模式消费才抵得回。更公平的是对比免费的 Basic,它本来就有 0.5% 回馈(每月上限 $10),所以只有多出来的那部分回馈才算。两种都是最理想情况,没有计入借款利息与汇兑成本。
| 等级 | 仅靠回馈抵年费 | 折合每月 | 触及每月回馈上限的消费额 | 胜过免费 Basic 所需月消费 |
|---|---|---|---|---|
| Basic | 无年费 | 不适用 | $2,000 | 不适用 |
| Silver($99,回馈 1%) | 每年 $9,900 | 约 $825 | $4,000 | 约 $1,650 |
| Gold($249,回馈 1.5%) | 每年 $16,600 | 约 $1,383 | $6,667 | 约 $2,050 |
| Platinum($999,回馈 2%) | 每年 $49,950 | 约 $4,163 | $12,500 | 约 $4,660 |
先从哪个等级开始
实际上 Basic 是最合理的起点:每月最多回馈 $10,但不花一分钱。Silver 要每月约 $1,650 走 Credit 模式才胜过 Basic,Gold 约 $2,050,Platinum 约 $4,660。Gold 和 Platinum 更像是为贵宾室与旅行回馈付费。XP 积分是额外一层:文档说 XP 影响奖励池分配,但没有给出发放日期或价值,评估会员等级时我不会把 XP 算进去。
抵押品与额度:每种资产能借多少
每种资产有自己的借贷成数(LTV),决定一笔存款能解锁多少额度。官方给的例子是:存入 $10,000 的 SOL 可解锁 $6,500。
| 资产 | LTV | 存入 $10,000 可得额度 |
|---|---|---|
| USDT | 80% | $8,000 |
| cbBTC(包装 BTC) | 70% | $7,000 |
| wETH | 70% | $7,000 |
| SOL | 65% | $6,500 |
| jitoSOL | 50% | $5,000 |
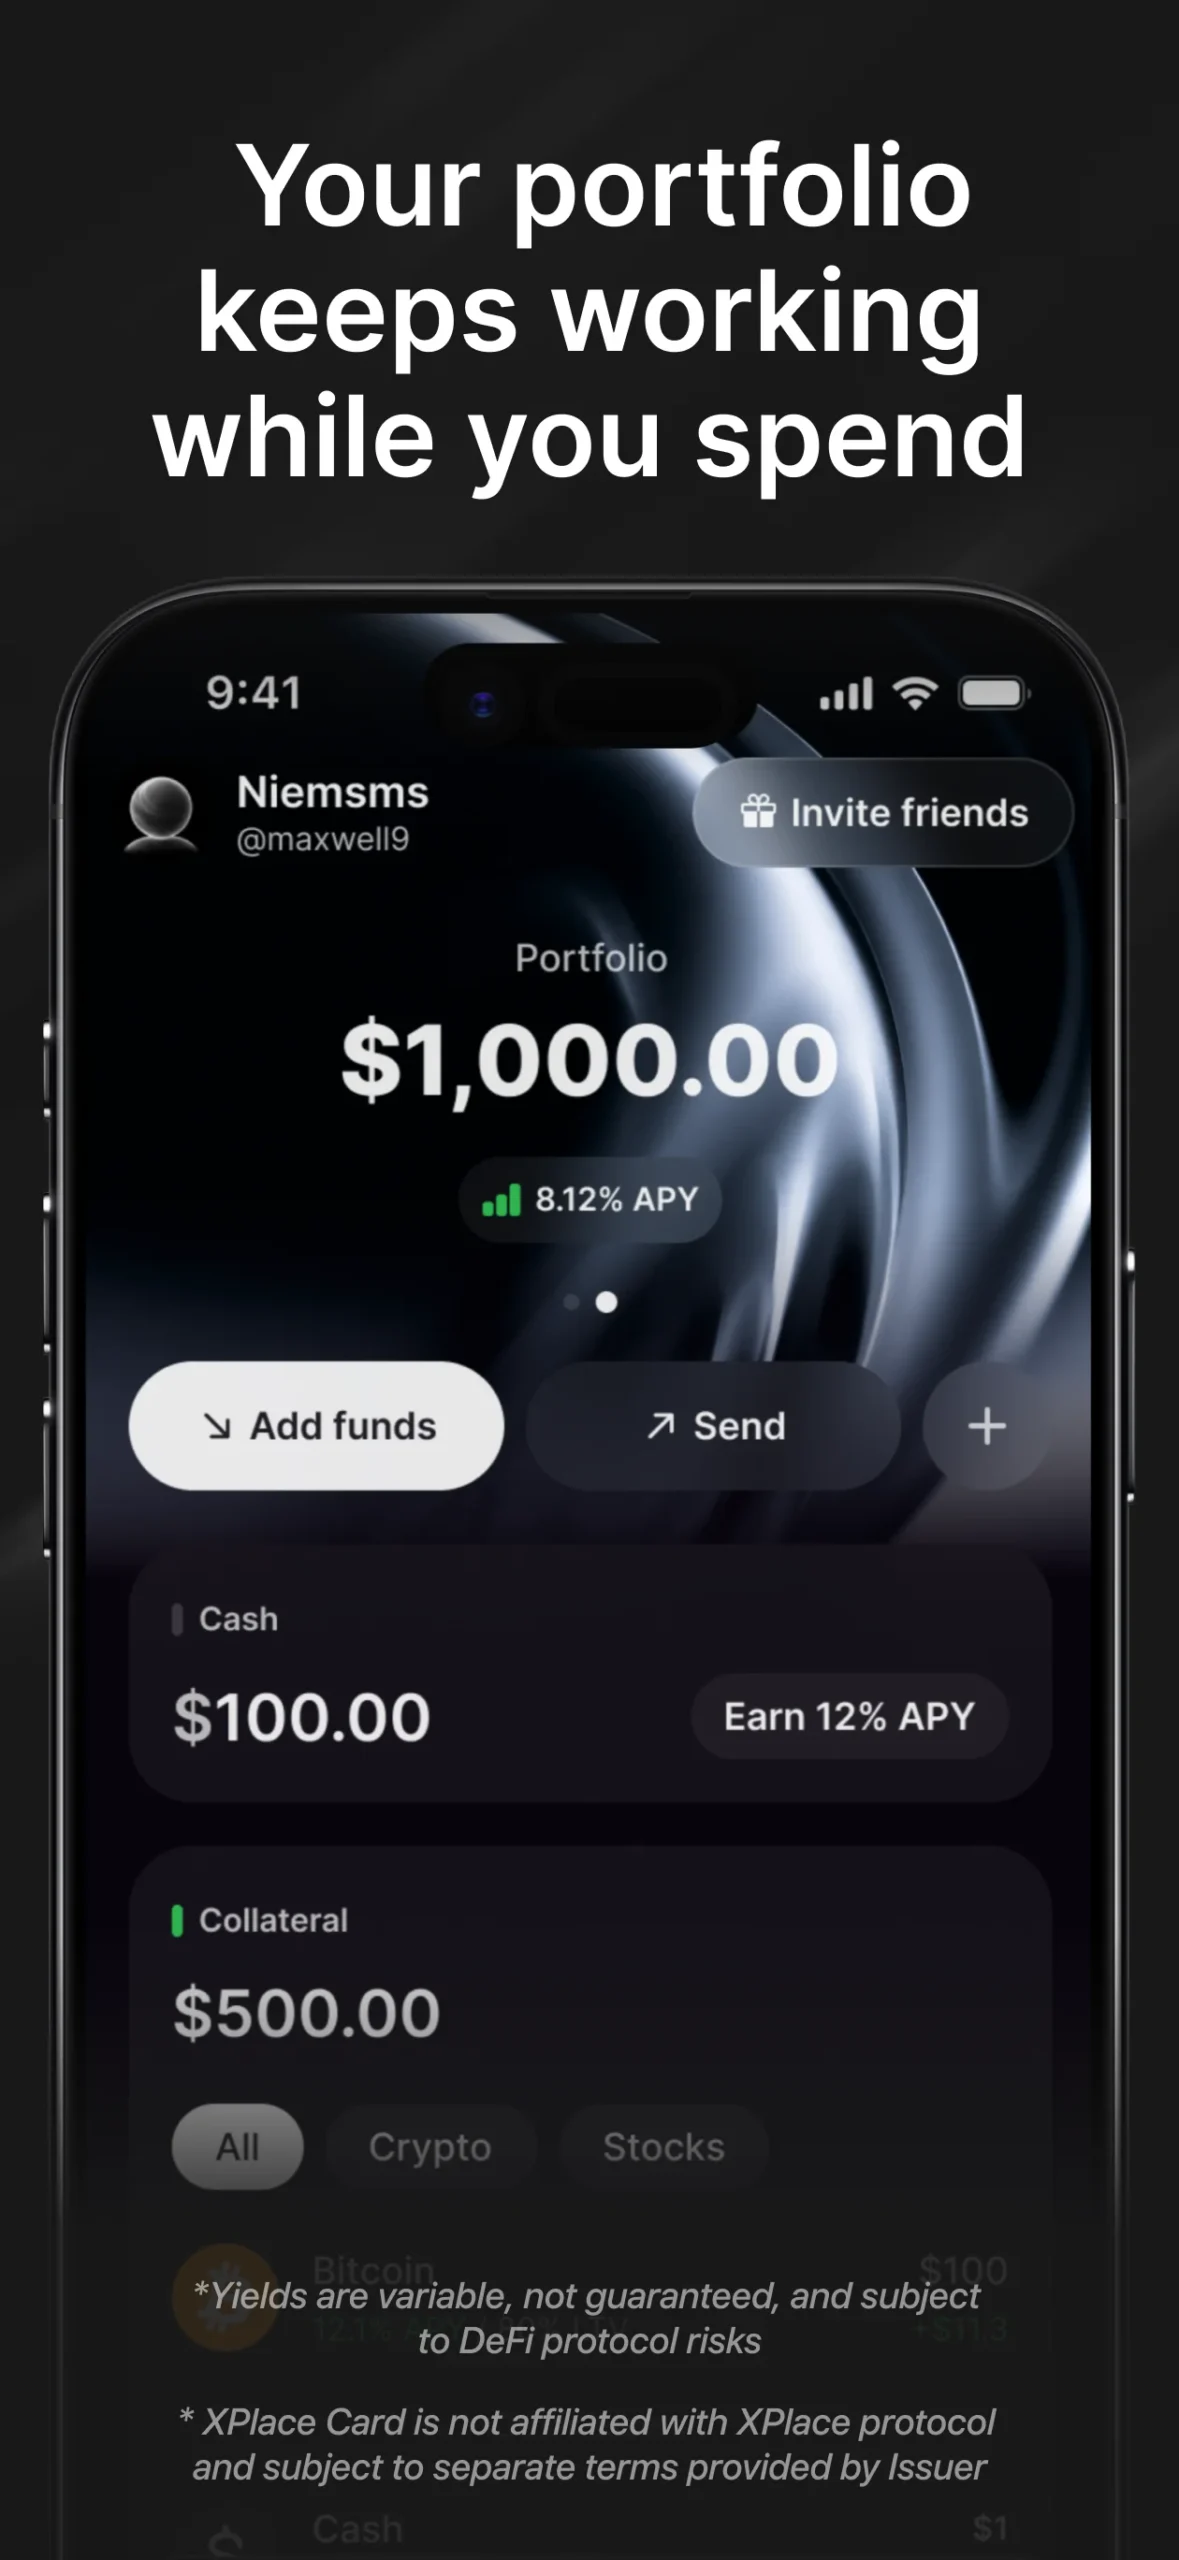
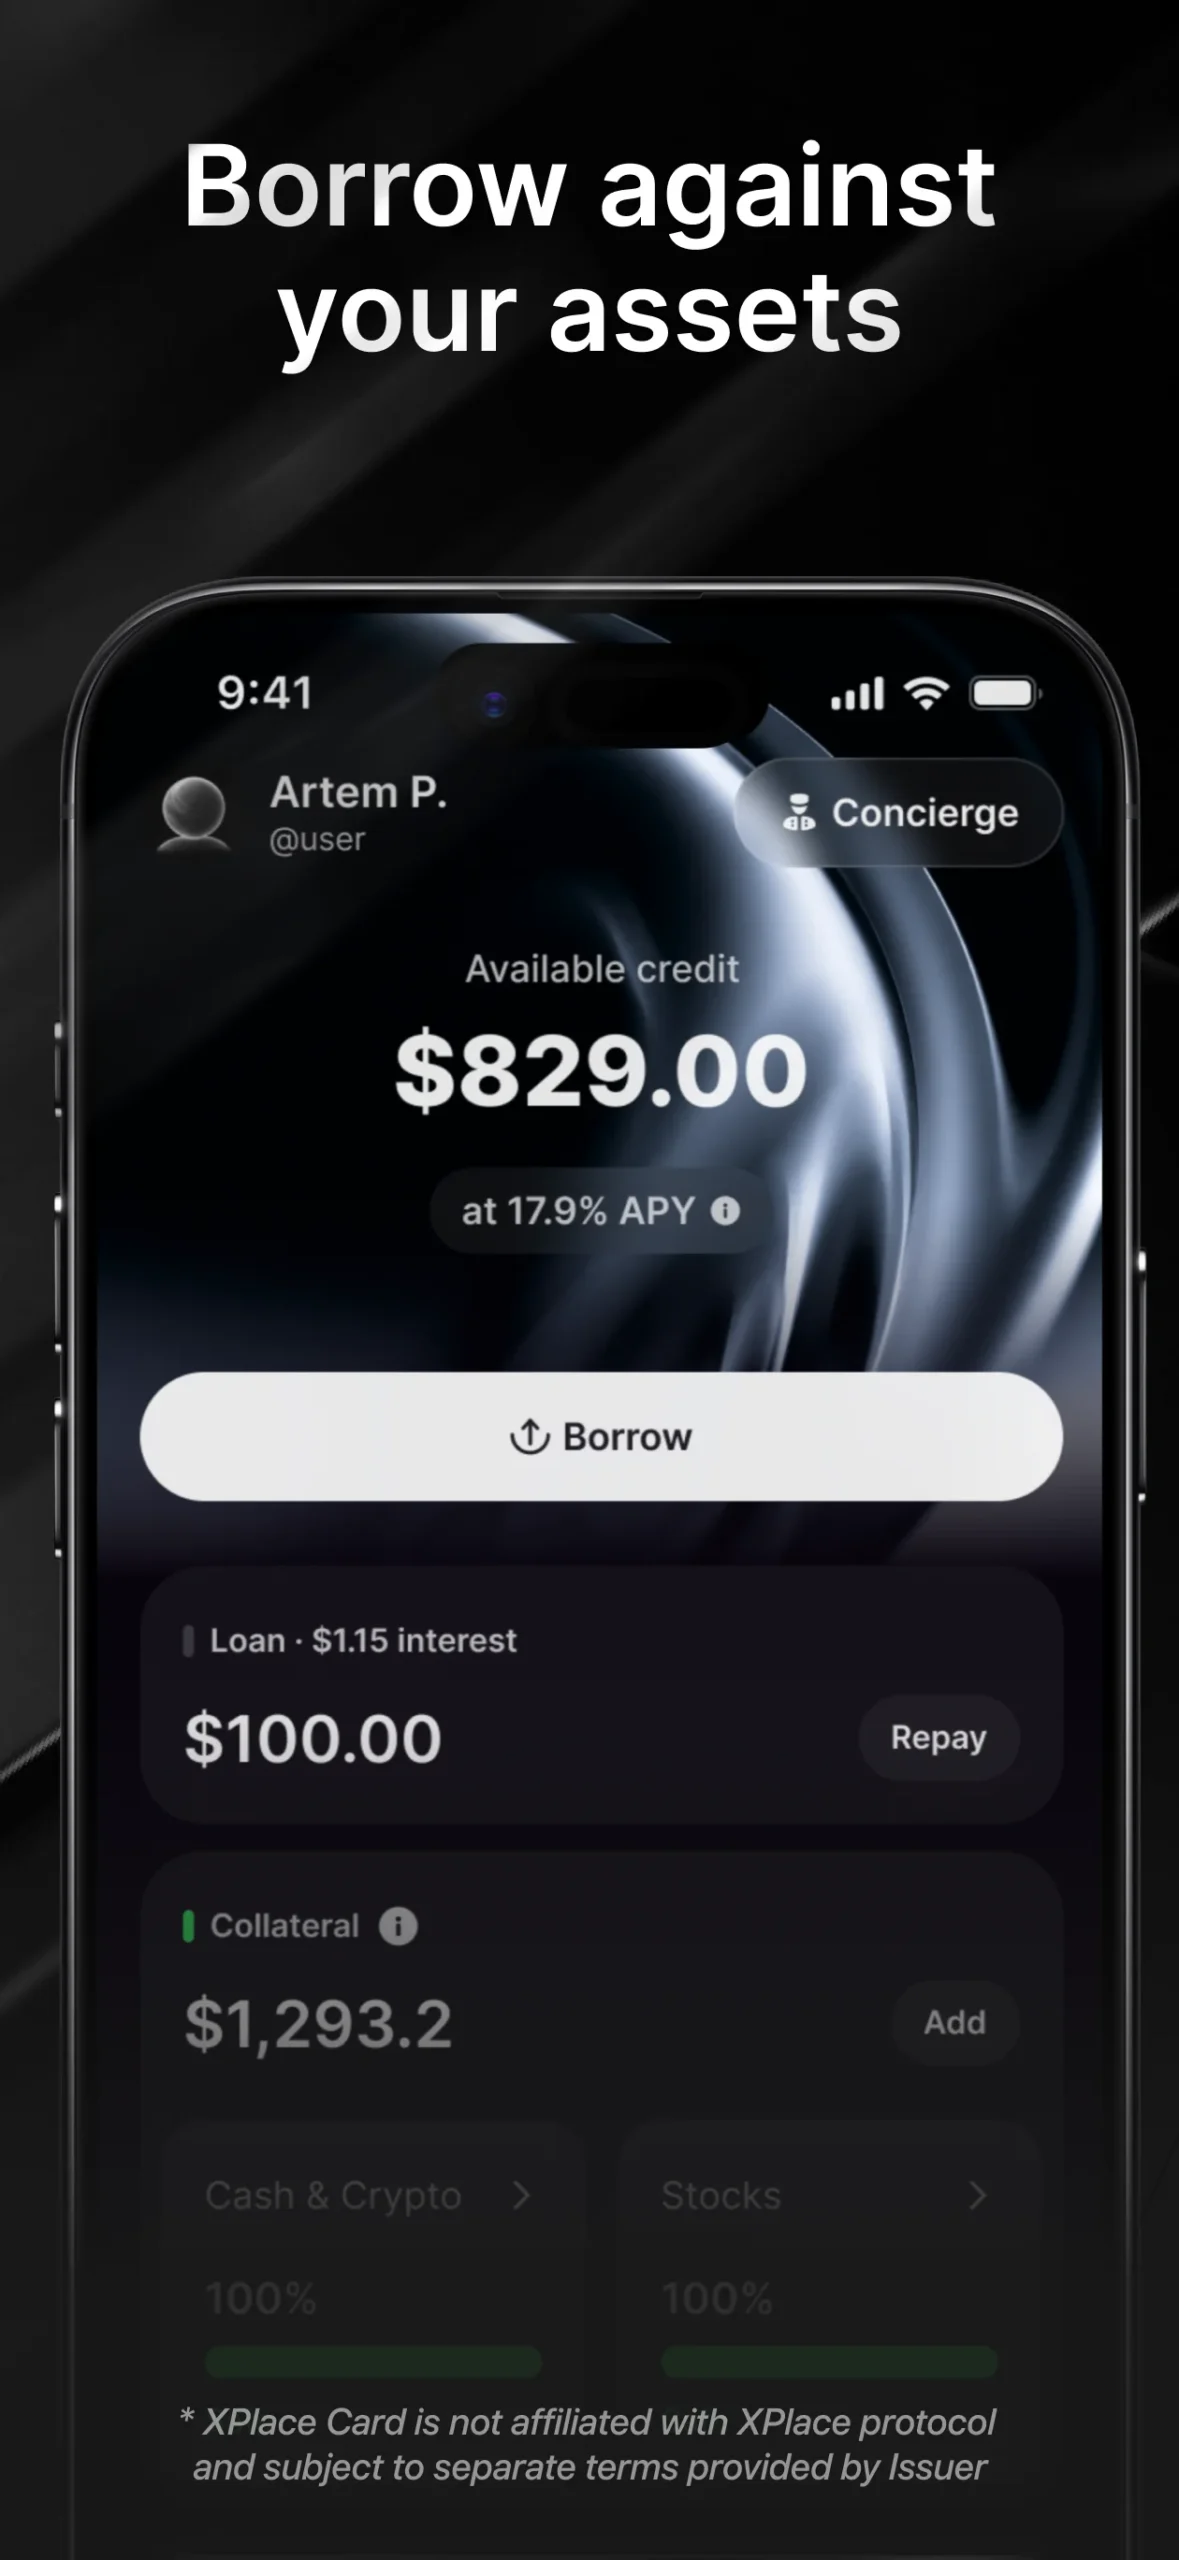
上面是 App 商店展示图里的资产页与借款页,数字为示范数据。借款只发放 USDC。借款 APR 是浮动的,来自 Kamino 的链上即时供需,借款前 App 会显示当前利率。官方还公布了健康度:高于 50% 为安全,低于 50% 为中等风险,低于 20% 为高清算风险。我建议把 LTV 表当上限而不是目标,只借约一半。以 65% LTV 的 SOL 为例,价格跌去约三分之一,债务就追平抵押品,而清算会更早发生。
谁能申请:禁止的国家与美国州
XPlace 采用排除名单制:没被点名的国家或州不算被排除,但官方没有公布接受的证件清单,最终以 KYC 审核结果为准。下面是官方禁止页的名单,该页标注最后更新于 2025 年 10 月 25 日。
| 不可用范围 | 名单 |
|---|---|
| 17 个国家与地区 | 白俄罗斯、中国大陆、古巴、印度、伊朗、伊拉克、以色列、缅甸、尼泊尔、尼加拉瓜、朝鲜、俄罗斯、叙利亚、土耳其、乌克兰、委内瑞拉、越南 |
| 美国 19 个州(不发卡) | Arizona、Delaware、Georgia、Idaho、Louisiana、Maryland、Mississippi、Missouri、Nevada、New Mexico、North Dakota、Ohio、Oregon、Rhode Island、South Dakota、Tennessee、Vermont、Washington、Wisconsin |
官方禁止的用途包括赌博、未获许可的管制商品、仿冒商品,以及开户时提供虚假资料,所以全程都要使用真实信息。如果你住在被排除的地方,本文没有任何步骤能改变这一点,我也不建议尝试绕过。
申请步骤
- 注册账户:在 XPlace App 里用邮箱、Google 或 Apple ID 注册,设置 6 位账户 PIN,可选启用 Face ID。
- 选会员等级:Basic、Silver、Gold 或 Platinum。Basic 免费,之后可用年付方案升级。
- 完成 KYC:发卡前必须完成。
- 设置 4 位卡片 PIN:虚拟卡立即生成,可加入 Apple Pay 或 Google Pay。
- 存入抵押品:在首页点「Add funds」,信用额度按各资产的 LTV 出现。
- 选择模式:切到 Credit 模式花信用额度,或充值 USDC 用 Cash 模式。
- 设置限额:在卡片页可设每日、每周、每月消费上限,也能冻结或永久封锁卡片。
文档说明 KYC 通过后立即发行虚拟卡,没有描述实体卡,在文档写明之前我不会把实体卡列入计划。
其他费用
- 外币手续费:卡片指南说 Visa 收 1% 换汇费,XPlace 再按会员等级加收一笔;国际用户卡条款却写外汇与跨境费用 0%,美国版条款写国际交易 0%。两种说法不一致,第一笔外币消费请以 App 显示的成本为准。
- 逾期费:美国版条款按未还余额的 2% 收取,账单到期日在结账周期结束后 21 天;国际版逾期费最高 $40、退票费最高 $29。这与信用额度页「没有固定还款日」的说法有出入,大额借款前请读你所在地区的卡条款。
- 利息:两份卡协议的购物 APR 都是 0%,而底层 USDC 借款利率跟随 Kamino 浮动。
如何存入抵押品并给卡充值
首页是起点:官方文档列出 Add funds、Swap、Send 以及 Credit 模式切换都在这里。存款进入 Solana 智能合约而不是公司账户,所以你转入的资产种类很重要。
存入抵押品
- 点 Add funds,选择支持的资产:USDT、SOL、wETH、cbBTC 或 jitoSOL。
- 从交易所或自己的钱包转入 App 列出的那种资产。包装版的 ETH、BTC 与原生币是不同的代币,这是最容易转错的地方。
- 等余额出现在 Portfolio,收益按小时累计,信用额度依各资产的 LTV 出现。
给 Cash 模式充值
如果不想借款,可以给卡充值 USDC 并用 Cash 模式。不需要还款,但也没有 USDC 回馈。
提取
官方摘要表说可以随时提取,资金会从智能合约释放;文档没有写清楚还欠着额度时怎么处理,所以我建议先还款,或保留足够的抵押品再提取。
风险与安全:存入前要想清楚的事
清算与浮动利率
- 清算:抵押品跌到一定程度,部分资产会被卖掉以保护头寸。稳定币 80% LTV 最稳,SOL 65% 是主要选项里最波动的。
- 数字会变:收益与借款 APR 都随市场浮动,官方行销页的「最高 12% APY」是上限,不是预期值。
- 客服与资金冻结:个别公开用户反馈提到充值后被锁在登录页,也有人称存款被扣留一周并被要求补文件,这些都是未经核实的个案,但足以提醒你别放超过自己等得起的金额。
- 文档互相矛盾:外币费与还款规则在不同页面说法不同,同意条款前先截图留存。
- 平台较新:公司不是银行,我也没找到可倚赖的牌照说法,不要把它当成有存款保险的账户。
安全控制
安全方面,官方文档说 App 不存储完整卡号,卡数据由发卡网络加密并令牌化,可以在卡片页冻结或永久封锁;账户用 6 位 PIN 保护并可启用 Face ID,卡片另有 4 位 PIN。
有没有 XPlace 推荐码?
这是最常见的搜索意图。我能核实的官方奖励只有 App 内的推荐计划:朋友开卡并在 Credit 模式消费满 $100 后,双方各得 $5 到 $250 之间的随机加密货币(BTC、SOL 或 ETH 任选)。本站没有 XPlace 的推荐码或合作关系可提供,所以这里没有;看到有人卖「推荐码」要先打个问号。
常见问题
XPlace Card 是信用卡还是借记卡?
在 Credit 模式下像信用卡:花的是以抵押品担保的信用额度;在 Cash 模式下花你充值的 USDC,类似预付卡或借记卡。
XPlace Card 的回馈有多少?
Credit 模式 Basic 0.5%、Silver 1%、Gold 1.5%、Platinum 2%,以 USDC 发放,每月上限分别为 $10、$40、$100、$250;Cash 模式 USDC 回馈为 0%。
中国大陆的用户可以申请吗?
不可以。官方禁止名单明确列出 China (Mainland),大陆居民无法开户;印度、俄罗斯、土耳其、越南等也在名单中。
美国哪些州不能开卡?
Arizona、Delaware、Georgia、Idaho、Louisiana、Maryland、Mississippi、Missouri、Nevada、New Mexico、North Dakota、Ohio、Oregon、Rhode Island、South Dakota、Tennessee、Vermont、Washington 和 Wisconsin。
抵押品下跌会怎样?
App 会显示健康度:低于 50% 为中等风险,低于 20% 为高清算风险,部分抵押品可能被卖出。可以补充抵押品或偿还部分额度来降低风险。
有实体卡吗?
官方文档只描述 KYC 后发行的虚拟卡。有第三方目录称 2026 年 8 月起 Silver 会员可在 App 内订购实体卡,但我没能在官方文档里确认。
结论:适合谁
XPlace 适合本来就持有 SOL、ETH、BTC 或稳定币、了解清算机制、想花钱又不想卖币的人。对多数读者,Basic 是低风险的试用方式,付费等级只有在每月消费量够大时才回得了本。如果你只想要一张不会动到持仓的普通卡,借记型加密卡更简单,加密卡比较与居住地资格查询可以对照选项;其他自托管或抵押型卡片可以看 Plasma One、Ready Card 与 Avici。
资料来源:会员、回馈、信用与 LTV、如何开卡、禁止地区,均于 2026 年 10 月 27 日核对。
披露:本页没有 XPlace 推荐链接。数据来自 docs.x.place,核对日期为 2026 年 10 月 27 日。本文不构成投资、法律或税务建议,以加密资产作抵押借款可能亏损。